Wat verandert er op 1 januari 2027 voor je BV?
Het einde van het jaar komt eraan, en met de hervormingen van 2025 en 2026 veranderen een paar spelregels voor je BV. Dit kijk je nu na, en dit verandert er verder.
Checklist 2027
- Bezoldiging en voordelen
- Bedrijfswagen
- Liquidatiereserve
- Voorafbetalingen
Veel nieuwe regels uit de hervormingen van 2025 en 2026 gelden al, of beginnen op 1 januari 2027. Voor een kleine BV zijn er vier punten die je vóór het einde van dit jaar nakijkt. Het gaat om je bezoldiging, je voordelen alle aard, je bedrijfswagen en je liquidatiereserve. Daarna volgt een overzicht van wat er verder verandert.
In het kort
- De minimumbezoldiging van €51.000 geldt al voor boekjaar 2026. Je kunt nog bijsturen tot het einde van je boekjaar.
- Een elektrische bedrijfswagen die je in 2027 bestelt, is nog voor 95% aftrekbaar in plaats van 100%.
- De Vlaamse verkeersbelasting en e-reporting zijn nog geen wet. Bij elke maatregel staat of ze al geldt.
Overzicht: wat verandert er en sinds wanneer?
| Maatregel | Vanaf | Status |
|---|---|---|
| Minimumbezoldiging €51.000 en de 20%-regel voor voordelen alle aard | Aanslagjaar 2027, dus boekjaar 2026 | Wet van 15 juli 2026 |
| VVPR-bis aan 18% en de liquidatiereserve aan 9,8% | 1 juli en 11 juni 2026 | Programmawet van 30 mei 2026 |
| Elektrische bedrijfswagen 95% aftrekbaar | Bestellingen vanaf 1 januari 2027 | Wet sinds 2021 |
| Fossiele wagen besteld tussen juli 2023 en eind 2025: aftrek van 50% naar 25% | 1 januari 2027 | Wet sinds 2021 |
| Ondernemersaftrek voor eenmanszaken | Inkomstenjaar 2027 | Wet van 15 juli 2026 |
| Pensioenmalus | Pensioenen vanaf 2027 | Wet, Staatsblad van 1 juni 2026 |
| Meerwaardebelasting op aandelen | Sinds 1 januari 2026 | Wet van 6 april 2026 |
| Vlaamse verkeersbelasting op gewicht en CO2 | Wagens ingeschreven vanaf 2027 | Ontwerp, nog niet gestemd |
| E-reporting van facturen | Gepland vanaf 1 januari 2028 | Wetsontwerp |
Je bezoldiging: €51.000 geldt al voor 2026
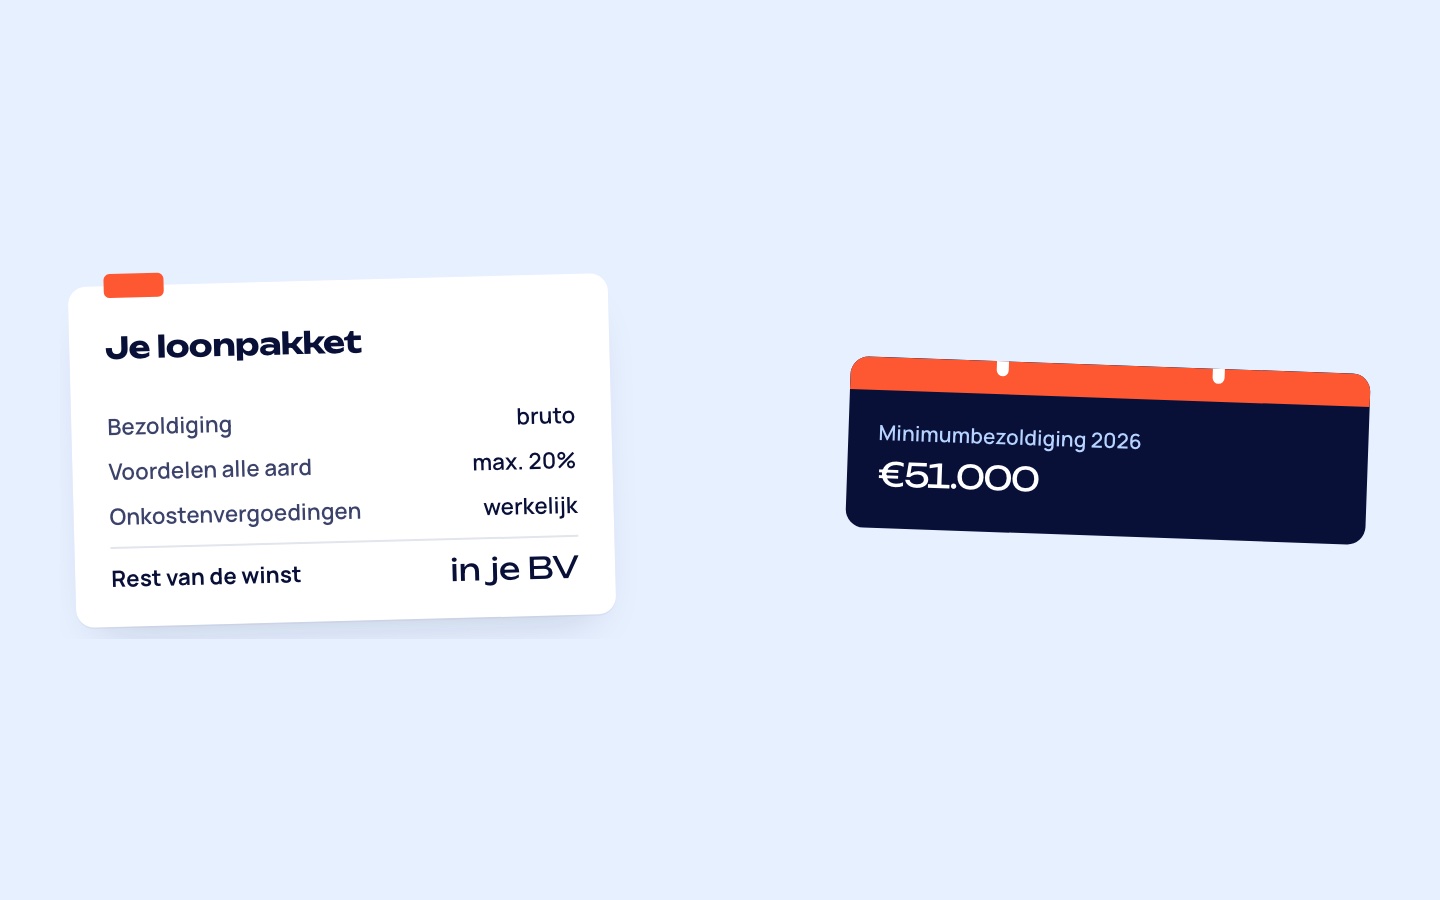
Het lage tarief van 20% vennootschapsbelasting vraagt een minimumbezoldiging van €51.000, vroeger €45.000. Die grens geldt vanaf aanslagjaar 2027. Loopt je boekjaar gelijk met het kalenderjaar, dan gaat het dus al om je bezoldiging van 2026. Een bezoldiging die minstens even hoog is als het belastbaar resultaat van je BV, volstaat ook. Startende vennootschappen zijn de eerste vier belastbare tijdperken vrijgesteld.
Nieuw is dat forfaitair gewaardeerde voordelen alle aard, zoals een bedrijfswagen, samen niet meer dan 20% van de bezoldiging van de bedrijfsleiders mogen bedragen. Bij €30.000 bezoldiging is dat hoogstens €6.000 aan voordelen. Gaat het hoger, dan verliest je BV het lage tarief. Ook starters moeten die regel volgen. Kijk vóór het einde van je boekjaar na of je bezoldiging en je voordelen nog kloppen. Lees meer over je bezoldiging als bedrijfsleider.
KBC over de minimumbezoldigingBaker Tilly over de hervorming
Bedrijfswagen: de aftrek blijft dalen
Voor de vennootschapsbelasting is een fossiele wagen of een plug-in hybride die je vanaf 2026 hebt besteld, niet meer aftrekbaar. Rijd je al met een benzine- of dieselwagen die je tussen juli 2023 en eind 2025 bestelde? Dan daalt de aftrek op 1 januari 2027 van 50% naar 25%. Voor elektrische wagens daalt de aftrek volgens het jaar waarin je de bestelbon tekent:
| Bestelbon getekend in | Aftrekbaar in de vennootschapsbelasting |
|---|---|
| 2026 | 100% |
| 2027 | 95% |
| 2028 | 90% |
| 2029 | 82,5% |
| 2030 | 75% |
| Vanaf 2031 | 67,5% |
Het percentage blijft gelden zolang je de wagen hebt. Bij leasing telt de datum van het leasecontract.
Plan je een elektrische wagen, dan maakt een bestelling vóór 1 januari 2027 een verschil van vijf procentpunt op elke kost. Bestel wel niet alleen om de oude aftrek te halen: een ongewoon late leverdatum kan de fiscus betwisten. In Vlaanderen ligt daarnaast een nieuwe verkeersbelasting op basis van gewicht en uitstoot klaar, voor wagens die vanaf 2027 worden ingeschreven. Ze is nog niet gestemd.
Securex over de aftrek van elektrische wagensUnizo over autofiscaliteit
Dividend en liquidatiereserve
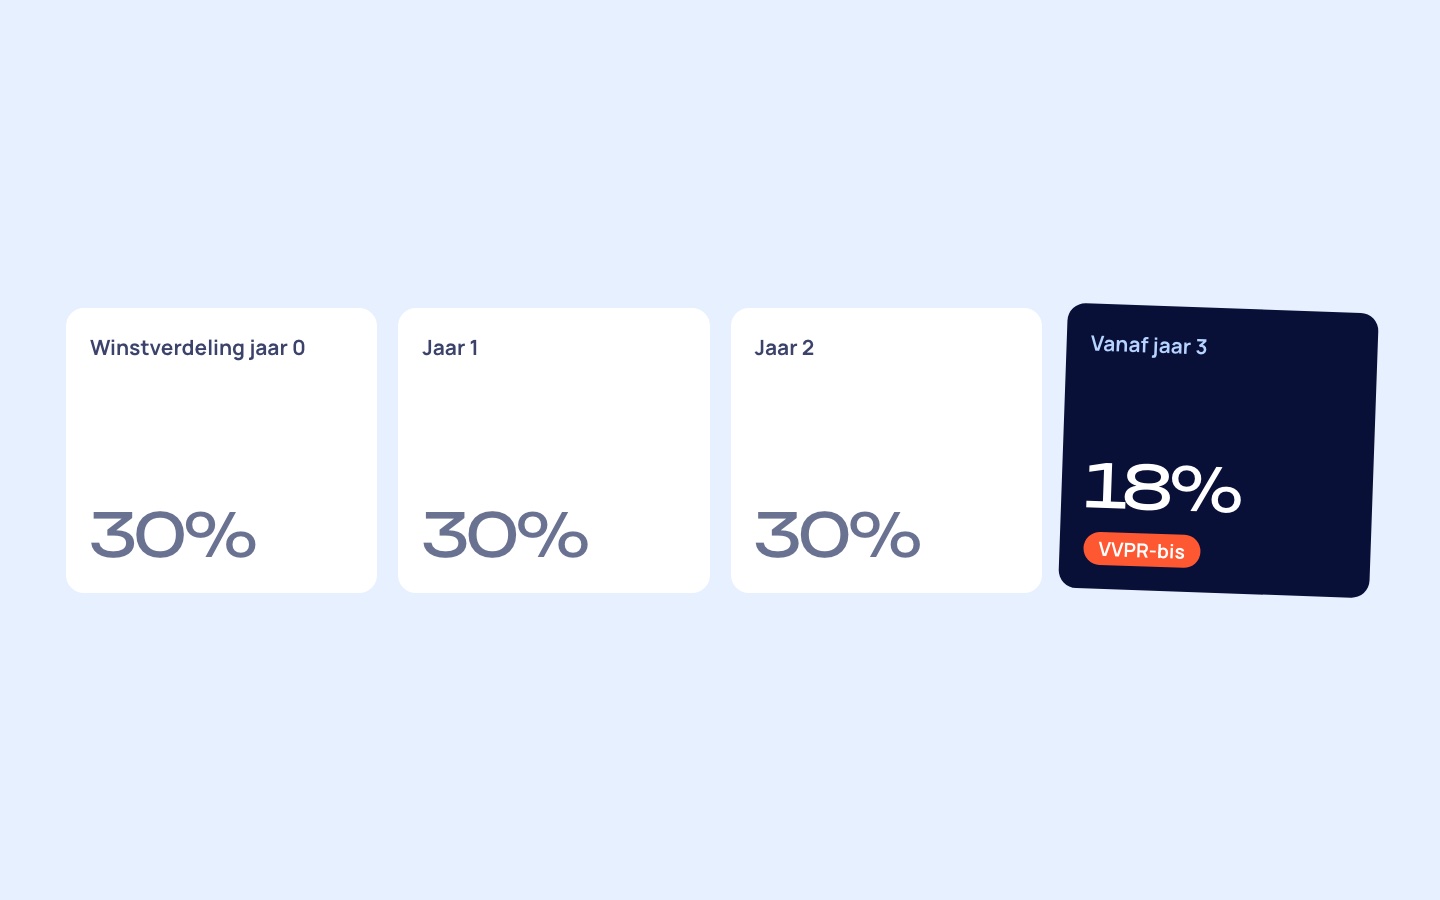
Sinds 1 juli 2026 is het VVPR-bis-tarief 18% in plaats van 15%. Voor een liquidatiereserve uit boekjaren die afsluiten vanaf 31 december 2025 betaal je 10% bij de aanleg en 9,8% bij een uitkering na drie jaar. Wil je een deel van je winst van 2026 als liquidatiereserve opzijzetten, bespreek dat dan bij de jaarafsluiting. Lees hoe VVPR-bis en de liquidatiereserve werken.
Meerwaardebelasting: ook voor de aandelen van je BV
Sinds 1 januari 2026 is een meerwaarde op financiële activa belast, ook op de aandelen van je eigen BV. Het gewone tarief is 10%, met een vrijstelling van €10.000 per jaar. Heb je minstens 20% van de aandelen, dan geldt een aparte regeling. Een meerwaarde tot €1 miljoen is dan per vijf jaar vrijgesteld. Daarboven loopt het tarief op van 1,25% tot 10%. Verkoop je aandelen aan een vennootschap die je zelf controleert, dan is het 33%.
Meerwaarden die vóór 2026 zijn opgebouwd, blijven vrijgesteld. Daarvoor telt de waarde op 31 december 2025. Voor niet-beursgenoteerde aandelen kun je die waarde tot eind 2027 laten vaststellen door een onafhankelijke waardering. Denk je eraan je BV ooit te verkopen, bespreek dat dan tijdig.
RSM over de meerwaardebelasting
Wat er verder verandert
- Personenbelasting. De belastingvrije som stijgt in stappen, van €11.550 in 2026 naar €15.600 (geïndexeerd) in inkomstenjaar 2030. Eenmanszaken krijgen vanaf inkomstenjaar 2027 een ondernemersaftrek op hun winst; voor een BV geldt die niet.
- Pensioen. Kun je pas vanaf 1 februari 2027 vervroegd met pensioen, zonder 35 loopbaanjaren van minstens 156 gewerkte dagen? Dan krijg je een malus van 2% tot 5% per jaar vervroeging, afhankelijk van je geboortejaar. Dat geldt ook voor zelfstandigen.
- Facturen. E-facturatie via Peppol is sinds 2026 verplicht tussen Belgische btw-plichtige ondernemingen. E-reporting staat gepland vanaf 1 januari 2028; het wetsontwerp ligt in het parlement. Lees meer over btw en Peppol.
- Sociale bijdragen. De bedragen voor 2027 zijn nog niet gepubliceerd. Je vindt ze op onze pagina Cijfers 2026 zodra ze bekend zijn.
Federale Pensioendienst over de malusSecurex over de hervorming van de personenbelasting
Checklist vóór 31 december 2026
- Bezoldiging 2026 tegenover €51.000, of tegenover je winst
- Voordelen alle aard: niet meer dan 20% van je bezoldiging
- Een elektrische wagen gepland? Bestellen vóór 2027 geeft 100% aftrek
- Liquidatiereserve voor boekjaar 2026 bespreken
- Voorafbetalingen van je BV nakijken vóór de laatste termijn in december. Kleine startende BV's zijn de eerste drie boekjaren vrijgesteld van de vermeerdering
- Vrijwillig sociale bijdragen bijstorten: betaald vóór 31 december, aftrekbaar in 2026
- Verkoop- en aankoopfacturen via Peppol in orde
- Bestond je BV al vóór 2026? Bespreek welke waarde per 31 december 2025 telt voor de meerwaardebelasting
Je BV starten in januari 2027?
Wil je je BV begin 2027 laten starten, plan dan nu al. Een oprichting vraagt een financieel plan, een rekening waarop je je inbreng stort en een tekendatum bij de notaris. Bij BVdirect regelt één aanspreekpunt dat allemaal, voor €1.999 exclusief btw, met notaris, griffie en Staatsblad inbegrepen. Bekijk het stappenplan.
In het gratis startgesprek bekijken we welke startdatum haalbaar is en hoe lang je eerste boekjaar het best duurt. Die keuze bepaalt mee wanneer je later dividend aan 18% kunt uitkeren.
Veelgestelde vragen
Geldt €51.000 pas vanaf 2027?
Nee. Het bedrag geldt vanaf aanslagjaar 2027. Voor een BV met een boekjaar gelijk aan het kalenderjaar gaat het dus al om de bezoldiging van 2026.
Telt de datum van de bestelbon of van de levering voor mijn wagen?
Voor het aftrekpercentage telt het jaar waarin de bestelbon is getekend.
Is de Vlaamse verkeersbelasting al zeker?
Nee. De Vlaamse regering keurde een ontwerp goed, maar het Vlaams Parlement moet het nog stemmen. Het zou gelden voor wagens die vanaf 2027 worden ingeschreven. We werken dit artikel bij als het zover is.
Zijn de sociale bijdragen voor 2027 al bekend?
Nog niet. Ze worden jaarlijks geïndexeerd en meestal rond de jaarwissel gepubliceerd.