Cijfers 2026 voor je BV: alle bedragen op één pagina
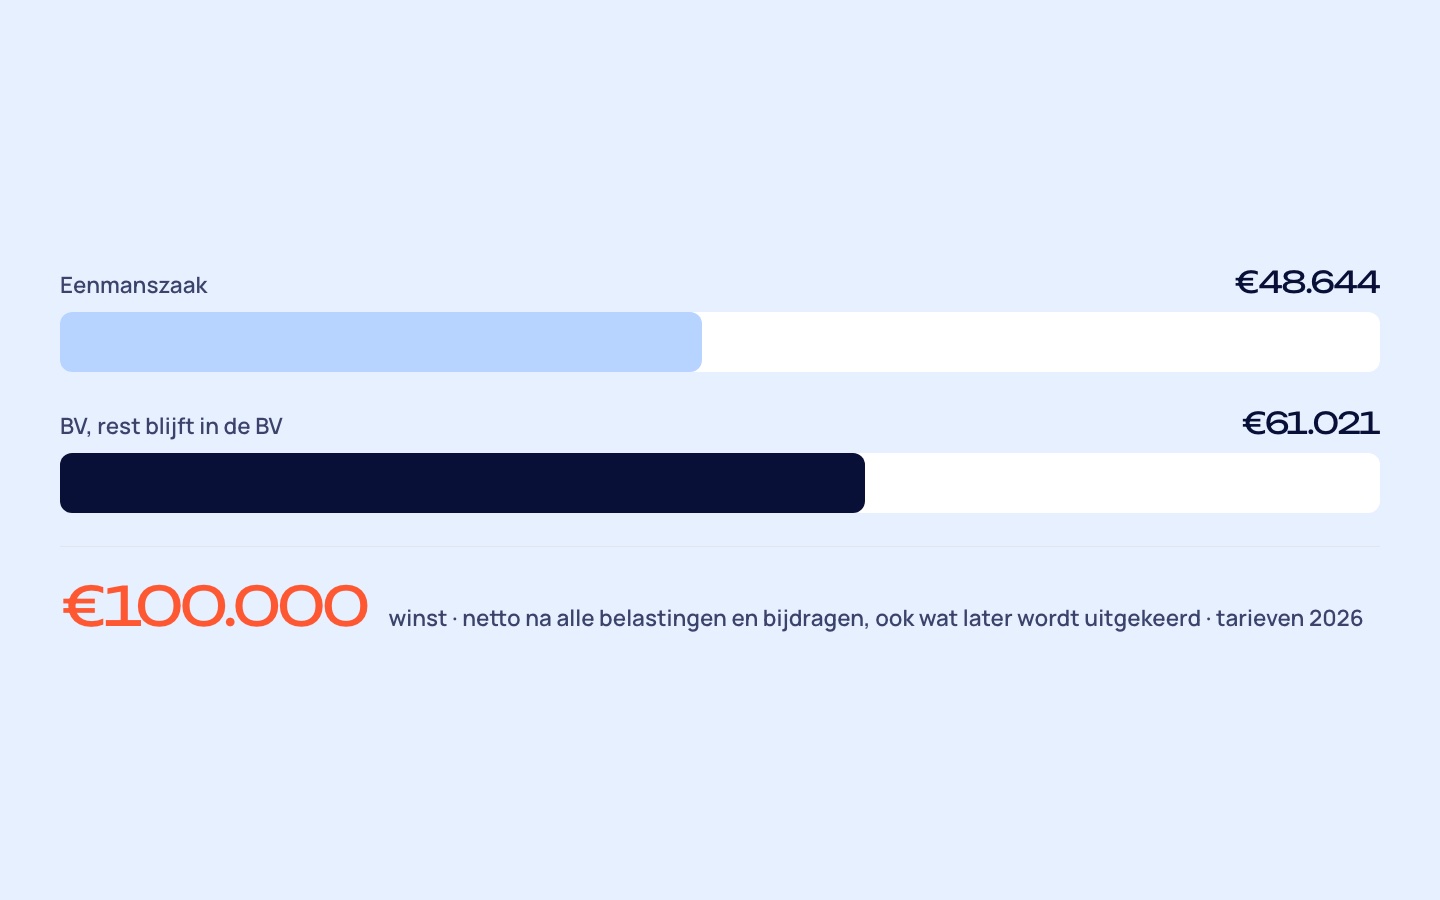
Welk tarief, welke grens, welk bedrag? Alle cijfers van 2026 die voor een kleine BV en haar bedrijfsleider tellen, op één pagina en met de bron erbij.
- 20%vennootschapsbelasting op de eerste €100.000
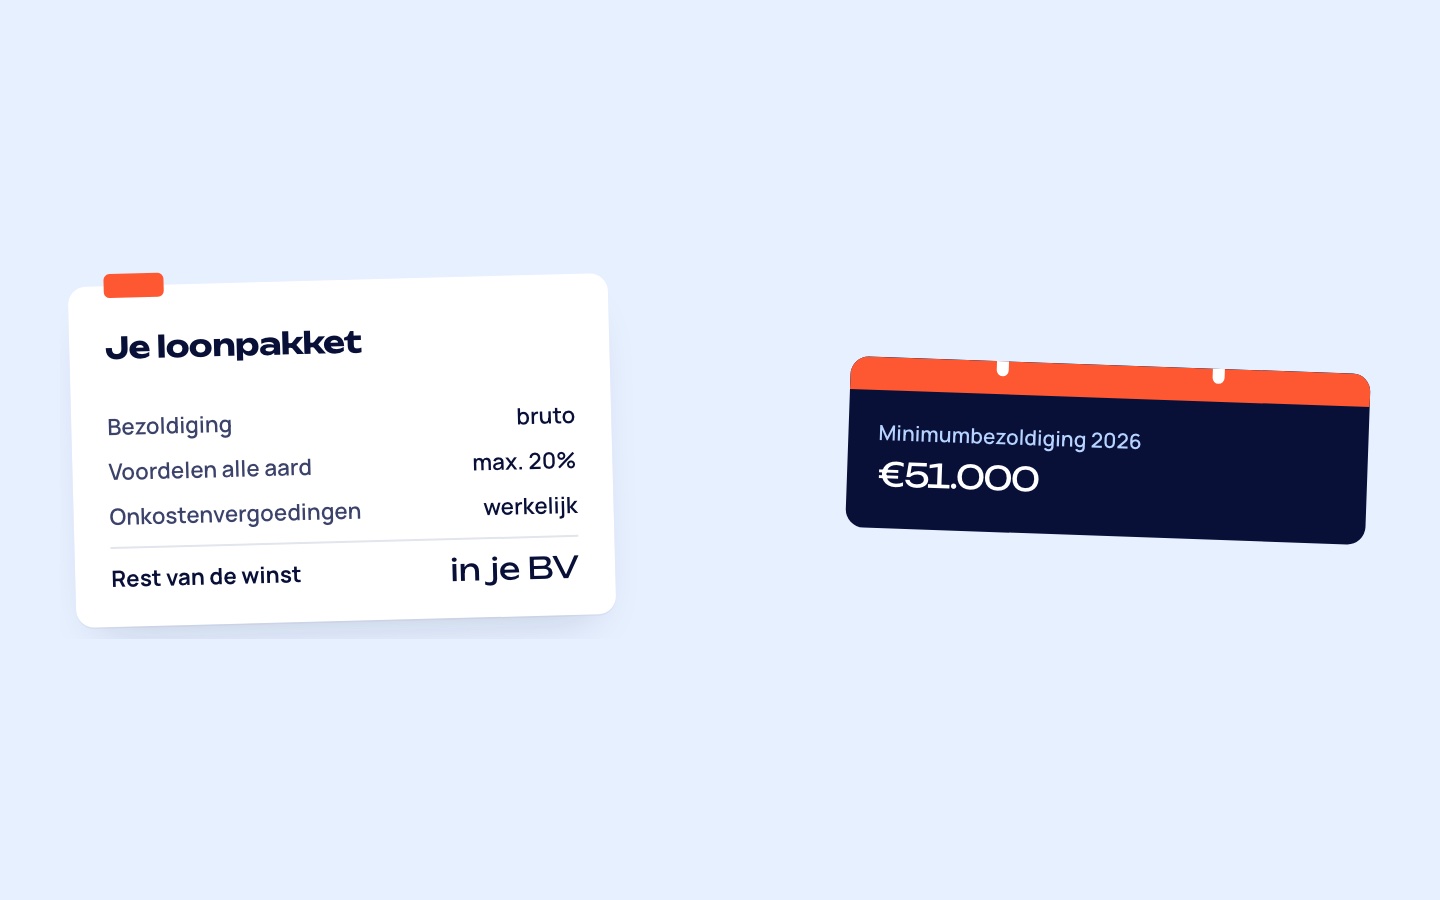
- €51.000minimumbezoldiging bedrijfsleider
- 18%roerende voorheffing met VVPR-bis
- €890,42minimale sociale bijdrage per kwartaal
Belastingtarieven en bijdragen veranderen elk jaar, en de hervormingen van 2025 en 2026 hebben er veel bijgestuurd. Op deze pagina staan de bedragen die voor een kleine BV en haar bedrijfsleider het vaakst terugkomen, telkens met het jaar waarvoor ze gelden en de bron. Onze andere artikels verwijzen naar deze pagina. Verandert er iets, dan passen we het hier eerst aan.
Zo lees je deze pagina
- Inkomstenjaar 2026 is het jaar waarin je het inkomen verdient. De belasting daarop hoort bij aanslagjaar 2027.
- Bedragen zijn exclusief beheerskosten van je sociaal verzekeringsfonds, tenzij anders vermeld.
- Onderaan staat een wijzigingslog met wat we wanneer hebben aangepast.
Vennootschapsbelasting
| Wat | Bedrag of tarief |
|---|---|
| Standaardtarief | 25% |
| Verlaagd tarief, kleine vennootschap | 20% op de eerste €100.000 winst |
| Minimumbezoldiging voor het verlaagd tarief | €51.000 vanaf aanslagjaar 2027 (was €45.000), of minstens het belastbaar resultaat als dat lager is |
| Andere voorwaarden voor 20% | Hoogstens 50% van de aandelen in handen van vennootschappen, en aandelenbeleggingen hoogstens 50% van gestort kapitaal, belaste reserves en geboekte meerwaarden (art. 215 WIB92) |
| Startende vennootschap | De eerste 4 boekjaren (belastbare tijdperken) vrijgesteld van de minimumbezoldiging |
| Voordelen alle aard | Forfaitaire voordelen hoogstens 20% van de bezoldigingen van alle bedrijfsleiders samen, anders vervalt het verlaagd tarief. Vanaf aanslagjaar 2027, ook voor starters |
Business Belgium: tarievenAccountancy Vandaag: €51.000KBC: 20%-regel
Personenbelasting, inkomstenjaar 2026
| Belastbaar inkomen | Tarief |
|---|---|
| Tot €16.720 | 25% |
| €16.720 tot €29.510 | 40% |
| €29.510 tot €51.070 | 45% |
| Boven €51.070 | 50% |
| Belastingvrije som | €11.550 |
| Forfaitaire beroepskosten bedrijfsleider | 3%, maximaal €3.200 |
| Gemeentebelasting | Een percentage van je personenbelasting, verschillend per gemeente |
FOD Financiën: belastingtarievenPracticali: geïndexeerde bedragen aanslagjaar 2027
Dividend, VVPR-bis en liquidatiereserve
| Wat | Tarief |
|---|---|
| Roerende voorheffing op dividend | 30% |
| VVPR-bis, inbreng vanaf 2026 | 18% vanaf de winstverdeling over het 3de boekjaar na het boekjaar van de inbreng, ook voor reserves uit eerdere jaren. Daarvoor 30% |
| VVPR-bis, inbreng vóór 2026 | 20% bij de winstverdeling over het 2de boekjaar, 18% vanaf het 3de |
| Liquidatiereserve, aanleg | 10% afzonderlijke heffing |
| Liquidatiereserve, uitkering | 9,8% na 3 jaar en 30% binnen 3 jaar, voor reserves uit boekjaren afgesloten vanaf 31 december 2025. 0% bij vereffening, met een antimisbruikregel sinds 1 juli 2026 |
KPMG: programmawet van 30 mei 2026Jubel: nieuwe regels
Sociale bijdragen zelfstandigen, 2026
| Wat | Bedrag |
|---|---|
| Percentage | 20,5% tot €75.024,54 en 14,16% tot €110.562,42. Daarboven niets |
| Minimum in hoofdberoep | €890,42 per kwartaal, op basis van €17.374,08 |
| Maximum | €5.103,05 per kwartaal |
| Voorlopige bijdrage starter | €890,42 per kwartaal, tot het einde van het 3de volledige kalenderjaar |
| Primostarter | Tijdens je eerste vier kwartalen op aanvraag €459,82 bij een inkomen tot €8.972,07. Automatisch €118,52 korting op het eerste kwartaal |
| Bijberoep | Niets onder €1.922,16 netto belastbaar beroepsinkomen per jaar. Daarboven 20,5%, minimum €98,51 per kwartaal |
| Beheerskosten fonds | Ongeveer 3% tot 4,25%, verschilt per fonds |
RSVZ: bijdragentabel 2026Liantis: bijberoep 2026
Vennootschapsbijdrage, 2026
| Wat | Bedrag |
|---|---|
| Balanstotaal tot €879.163,44 | €409,30 (ook voor een nieuwe vennootschap) |
| Hoger balanstotaal | €1.022,38 |
| Betaling | Uiterlijk 31 december. Opgericht na 30 september: uiterlijk de laatste dag van de 3de maand na de oprichting |
| Vrijstelling starters | De eerste 3 jaar, op aanvraag, als alle bestuurders de voorbije 40 kwartalen hoogstens 12 kwartalen zelfstandige waren (ook in bijberoep) |
Een hervorming naar vier schijven is in voorbereiding, maar nog niet gepubliceerd. We passen deze tabel aan zodra ze geldt.
RSVZ: bedragRSVZ: vrijstelling
Btw
| Wat | Bedrag of termijn |
|---|---|
| Normaal tarief | 21% |
| Vrijstellingsregeling kleine ondernemingen | Jaaromzet tot €25.000 exclusief btw |
| Kwartaalaangifte mogelijk | Jaaromzet tot €2.500.000 |
| Aangifte en betaling | Kwartaal: de 25ste van de maand na het kwartaal. Maand: de 20ste |
| E-facturatie via Peppol | Verplicht tussen Belgische btw-plichtige ondernemingen sinds 1 januari 2026 |
FOD Financiën: btw-kalenderEfactuur.belgium.be
Voordelen alle aard, 2026
| Voordeel | Forfaitaire waarde per jaar |
|---|---|
| Pc of laptop | €72 |
| Tablet of gsm | €36 |
| Telefoonabonnement | €48 |
| Internet | €60 |
| Verwarming en elektriciteit, bedrijfsleider | €2.560 en €1.280 |
| Bedrijfswagen | Cataloguswaarde × leeftijdscoëfficiënt × 6/7 × CO2-percentage. Minimum €1.690. Referentie-uitstoot: diesel 58 g/km, benzine 70 g/km |
Securex: fiscale bedragen 2026Securex: referentie-uitstoot 2026
Aftrek elektrische bedrijfswagen
In de vennootschapsbelasting, volgens het jaar van de bestelbon: 100% in 2026, 95% in 2027, 90% in 2028, 82,5% in 2029, 75% in 2030 en 67,5% vanaf 2031. Een fossiele wagen of plug-in hybride die je vanaf 2026 bestelt, is niet aftrekbaar.
Stopzettingsmeerwaarde eenmanszaak
Goodwill: 33%, tot de nettowinst van de 4 jaren vóór de stopzetting. Materiële vaste activa: 16,5%. Vanaf 60 jaar, bij overlijden of bij een gedwongen stopzetting: 10%. Telkens plus gemeentebelasting. Lees meer over de overstap naar een BV.
Wijzigingslog
- 2026: eerste versie, later aangevuld met de beleggingsvoorwaarde voor het verlaagd tarief, met de hervorming van de personenbelasting (wet van 15 juli 2026) en de programmawet van 30 mei 2026.
Wat deze cijfers voor jouw BV betekenen
Losse bedragen zeggen weinig zonder je eigen situatie. In het financieel plan dat BVdirect voor je oprichting maakt, rekenen we met deze cijfers en met jouw verwachte inkomsten en kosten. De rekenhulp geeft je alvast een eerste beeld. Open de rekenhulp.
Veelgestelde vragen
Hoe vaak werken jullie deze pagina bij?
Telkens als een bedrag officieel verandert, en zeker in januari, als de nieuwe geïndexeerde bedragen bekend zijn. Elke wijziging staat in de wijzigingslog.
Wat is het verschil tussen inkomstenjaar en aanslagjaar?
Het inkomstenjaar is het jaar waarin je je inkomen verdient. Het aanslagjaar is het jaar daarna, waarin de belasting wordt vastgesteld. De inkomsten van 2026 horen dus bij aanslagjaar 2027.
Mag ik deze cijfers gebruiken voor mijn eigen berekening?
Ze zijn bedoeld als overzicht. Voor een beslissing laat je je situatie best nakijken door een boekhouder, want voorwaarden en uitzonderingen spelen vaak mee.