Vanaf welke winst is een BV interessant? Rekenvoorbeelden 2026
"Vanaf €100.000 omzet", "vanaf €50.000 winst": iedereen heeft een vuistregel. Wij rekenden het na voor vijf winstniveaus. De echte vraag blijkt een andere.
Een vast omslagpunt bestaat niet. Het voordeel van een BV hangt minder af van je winst dan van wat je ervan privé nodig hebt. Winst die in je BV blijft, wordt belast aan 20% en later aan 18% bij de uitkering. Wat je als bezoldiging opneemt, valt al snel in een schijf van 45% of 50%, met sociale bijdragen erbovenop. Heb je bijna alles meteen privé nodig, dan levert een BV weinig op.
In het kort
- Kun je een deel van de winst in je BV laten, dan houd je bij €60.000 winst op termijn ongeveer €5.600 meer over, bij €100.000 ongeveer €12.400. Een deel daarvan kun je pas na enkele jaren uitkeren.
- Heb je alles privé nodig, dan is het verschil met een eenmanszaak klein of zelfs negatief.
- Vuistregel: bij een bezoldiging rond €40.000 tot €60.000 levert elke €10.000 die je in de BV laat in plaats van op te nemen, netto ongeveer €2.100 extra op.
Waar het verschil vandaan komt
Met een eenmanszaak is je volledige winst je persoonlijk inkomen. Je betaalt er sociale bijdragen op (20,5%) en personenbelasting, oplopend tot 50%, plus gemeentebelasting.
In een BV splits je de winst. Je bezoldiging wordt belast zoals bij een eenmanszaak. Wat overblijft, betaalt 20% vennootschapsbelasting op de eerste €100.000. Keer je dat later uit als dividend met VVPR-bis, dan volgt nog 18%. In totaal kost winst die in de BV blijft zo ongeveer 34%. Van het deel van je bezoldiging in de hogere schijven verlies je ruim 50% tot bijna 60% aan personenbelasting, gemeentebelasting en sociale bijdragen.
Een BV kost ook meer. Je betaalt voor een uitgebreidere boekhouding en de jaarrekening, en je BV betaalt een vennootschapsbijdrage, €409,30 in 2026. In de voorbeelden hieronder rekenen we met €2.500 extra kosten per jaar.
Rekenvoorbeelden: vijf winstniveaus
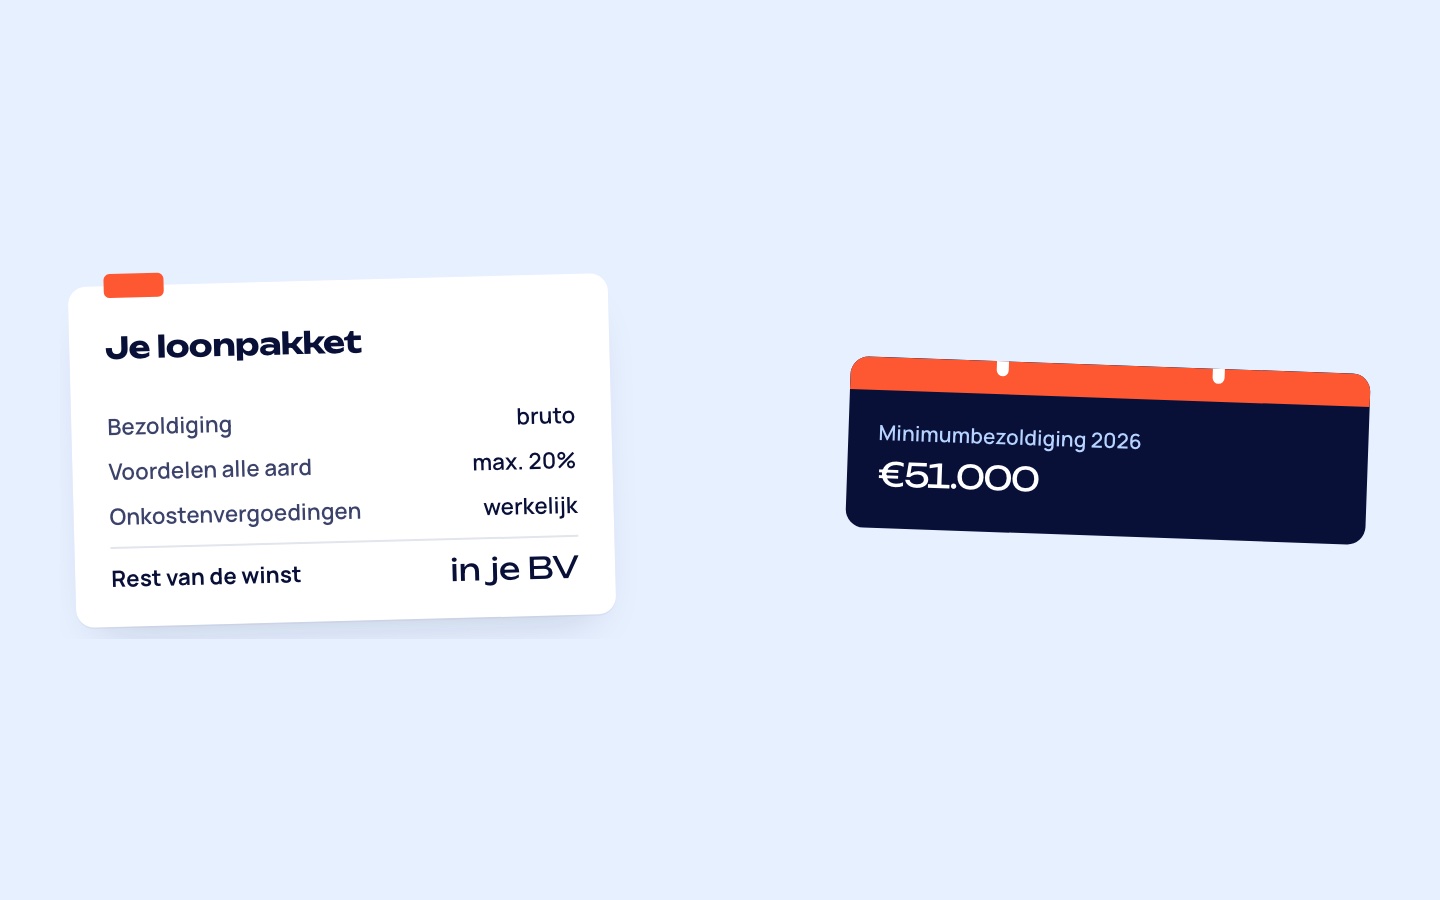
We vergelijken een eenmanszaak met een BV. In de BV keert de ondernemer zichzelf de helft uit van de winst na de extra kosten, met een maximum van €51.000. Zo is voldaan aan de voorwaarde voor het lage tarief. De rest blijft in de BV en wordt later met VVPR-bis uitgekeerd.
| Winst per jaar | Eenmanszaak, netto | BV: netto bezoldiging per maand | BV, netto in totaal | Verschil |
|---|---|---|---|---|
| €40.000 | €24.462 | €1.190 | €26.574 | +€2.112 |
| €60.000 | €33.017 | €1.650 | €38.655 | +€5.638 |
| €80.000 | €40.773 | €2.049 | €50.012 | +€9.239 |
| €100.000 | €48.644 | €2.420 | €61.021 | +€12.377 |
| €150.000 | €70.010 | €2.504 | €93.346 | +€23.336 |
Fictief en vereenvoudigd, tarieven 2026. Personenbelasting met een belastingvrije som van €11.550 en 7% gemeentebelasting. Sociale bijdragen inclusief 3,5% beheerskosten, met het minimum in hoofdberoep. BV: 3% forfaitaire beroepskosten op de bezoldiging, €2.500 extra kosten, 20% vennootschapsbelasting en 18% VVPR-bis bij de uitkering. Geen voordelen alle aard en geen pensioenopbouw. Niet meegerekend: de eenmalige oprichtingskost en de ondernemersaftrek voor eenmanszaken vanaf 2027. VVPR-bis veronderstelt een inbreng in geld; breng je je eenmanszaak in natura in, dan geldt het niet voor die aandelen.
Op papier wint de BV bij elk winstniveau. Maar kijk naar de derde kolom. Met €60.000 winst heeft de ondernemer met een BV €1.650 per maand privé, tegenover ruim €2.750 met een eenmanszaak. Het verschil zit in de BV, en komt pas vrij na de wachttijd van VVPR-bis.
Heb je alles privé nodig? Dan is het voordeel weg
Wat als je met een BV evenveel privé wilt overhouden als met een eenmanszaak? Dan moet je bijna je hele winst als bezoldiging opnemen. Er blijft weinig over om aan 20% te belasten:
| Winst per jaar | Wat de BV extra oplevert bij hetzelfde privé-inkomen |
|---|---|
| €40.000 | Ongeveer €430 minder: zelfs met alles als bezoldiging haal je het inkomen van een eenmanszaak niet |
| €60.000 | Ongeveer gelijk (€80 minder) |
| €80.000 | Ongeveer €800 meer |
| €100.000 | Ongeveer €1.100 meer |
| €150.000 | Ongeveer €800 meer |
Het kleine voordeel bij hogere winsten komt deels uit de forfaitaire beroepskosten die je als bedrijfsleider mag aftrekken. Het fiscale voordeel van een BV is dus geen eigenschap van de BV zelf. Het komt uit de winst die je er laat staan. De vraag "vanaf welke winst?" wordt daarom: hoeveel kun je elk jaar in je BV laten? Reken bij een bezoldiging rond €40.000 tot €60.000 met ongeveer €2.100 extra netto per €10.000 die in de BV blijft; bij een lagere bezoldiging is het minder, bij een hogere meer.
Andere redenen dan belasting
- Aansprakelijkheid. Met een eenmanszaak sta je met je privévermogen in voor je schulden. Een BV staat in principe zelf in voor de hare.
- Klanten en tussenpersonen. Sommige opdrachtgevers en IT-bemiddelaars werken liever, of alleen, met een vennootschap.
- Sparen voor later. Wie winst wil opbouwen voor een investering, een rustiger jaar of het pensioen, heeft er een fiscaal gunstige plek voor.
- Administratie. Een BV vraagt meer: een dubbele boekhouding, een jaarrekening, een algemene vergadering en de uitkeringstests.
Reken het voor jouw situatie
Deze voorbeelden gaan uit van een ondernemer zonder andere inkomsten, zonder voordelen alle aard en zonder pensioenopbouw. Jouw situatie verschilt bijna zeker. Gebruik de rekenhulp voor een eerste beeld, en laat daarna je eigen cijfers nakijken.
Rekenhulp: werknemer of eigen BV?Vergelijk wat je netto overhoudt met jouw eigen bedragen.Eerst de cijfers, dan pas oprichten
Bij BVdirect begint elke oprichting met een gratis gesprek. Daarin bekijken we wat je verwacht te verdienen en wat je privé nodig hebt. Blijkt een BV nu nog niet zinvol, dan zeggen we dat ook: oprichten kan later. Kies je wel voor een BV, dan maken we het financieel plan met jouw cijfers en regelt één aanspreekpunt de rest, voor €1.999 exclusief btw, notaris inbegrepen.
Veelgestelde vragen
Klopt de vuistregel "vanaf €100.000 omzet"?
Niet echt. Omzet zegt weinig: het gaat om je winst na kosten, en vooral om wat je daarvan in de BV kunt laten. Met weinig kosten en een spaarzaam privébudget kan een BV al vroeg lonen.
Waarom keer je in de voorbeelden de helft van de winst uit?
Om aan de voorwaarde voor het lage tarief te voldoen: een bezoldiging van minstens €51.000, of minstens zo hoog als het belastbaar resultaat van de BV. Dat resultaat ligt door verworpen uitgaven vaak iets hoger dan de boekhoudkundige winst, dus neem wat marge. Startende vennootschappen zijn de eerste vier boekjaren vrijgesteld van die voorwaarde.
Kan ik de winst in de BV meteen uitkeren?
Ja, maar een dividend vóór de winstverdeling over het derde boekjaar na het boekjaar van je inbreng kost 30% roerende voorheffing in plaats van 18%. Het voordeel uit de tabel geldt pas vanaf dan.
Wat met de extra kosten van een BV?
Die verschillen per boekhouder en per activiteit. In de voorbeelden rekenen we met €2.500 per jaar. Vraag een offerte voor een volledig jaar en reken ze mee.