Rekening-courant: mag je geld lenen van je BV, of je BV van jou?
Je betaalde de notaris privé, of je haalde wat geld van de rekening van je BV. In de boekhouding komt dat op je rekening-courant. Zo werkt lenen in beide richtingen, en zo vermijd je dat een saldo je geld kost.
Jij leent aan je BV
- Creditsaldo
- Interest tot 6% (2026)
- 30% roerende voorheffing
- Aftrekbaar voor de BV
Je BV leent aan jou
- Debetsaldo
- Interest betalen
- Of een voordeel alle aard
- Liefst klein en kort
Een rekening-courant is de rekening in de boekhouding van je BV die bijhoudt wat jij en je BV elkaar schuldig zijn. Lenen mag in beide richtingen. Leen jij aan je BV, dan mag ze je interest betalen. Dat kan tot 6% in 2026, en binnen een grens die afhangt van haar eigen vermogen. Sta jij in het rood bij je BV, dan betaal je interest of word je belast op een voordeel alle aard.
In het kort
- Credit: je BV is jou geld schuldig. Interest tot 6% (2026) is voor de BV aftrekbaar en voor jou belast aan 30% roerende voorheffing.
- Debet: jij bent je BV geld schuldig. Zonder interest word je belast op een voordeel alle aard, voor 2025 berekend aan 5,57%.
- Houd een debetsaldo klein en kort. Een grote, blijvende schuld aan je BV valt op bij de fiscus en bij je bank.
Wat is een rekening-courant?
Een rekening-courant is geen bankrekening. Het is een rekening in de boekhouding van je BV, met een saldo tussen jou en de vennootschap. Je boekhouder houdt ze bij voor elke aandeelhouder of bestuurder apart.
- Een creditsaldo betekent dat je BV jou geld schuldig is. Je betaalde bijvoorbeeld de notariskosten van de oprichting privé, of je stortte geld bij om een maand zonder inkomsten te overbruggen.
- Een debetsaldo betekent dat jij je BV geld schuldig bent. Je haalde geld van de rekening van je BV, of je betaalde per vergissing een privéaankoop met de bankkaart van je BV.
Kleine bewegingen in beide richtingen zijn normaal. Belangrijk is wat er op het einde van het boekjaar openstaat, en hoe lang.
Jij leent aan je BV: interest binnen twee grenzen
Leen je geld aan je BV, dan mag ze je daarvoor interest betalen. Dat hoeft niet: een renteloze lening mag ook. Kies je voor interest, dan is die voor je BV een aftrekbare kost. Jij betaalt er 30% roerende voorheffing op, die je BV inhoudt en doorstort. Sociale bijdragen betaal je op die interest niet.
Omdat je zelf aan beide kanten staat, legt de wet twee grenzen op. Interest die erboven gaat, wordt als dividend behandeld. Dan is ze voor je BV niet meer aftrekbaar.
- De rentevoet. Voor een lening zonder vaste looptijd is het maximum de MFI-rentevoet van november van het jaar ervoor, plus 2,5 procentpunt. Voor 2026 komt dat op 6%. In 2025 was het 7,08%.
- Het bedrag. Tel de belaste reserves bij het begin van het boekjaar op bij het gestort kapitaal op het einde ervan. Alleen de interest op leningen tot dat bedrag is aftrekbaar. Die grens geldt als je aandeelhouder of bestuurder bent, en ook voor leningen van je partner of kinderen.
Die tweede grens raakt vooral starters. Een nieuwe BV heeft nog geen reserves en vaak een kleine inbreng. Interest op een grote lening van jou wordt dan grotendeels dividend.
Art. 18 WIB 92: herkwalificatie als dividendArt. 55 WIB 92: de marktrentePracticali: 6% voor 2026
Je BV leent aan jou: interest of een voordeel alle aard
Sta je debet, dan heb je in feite een lening van je BV. Betaal je daar geen of te weinig interest op, dan krijg je een voordeel alle aard. Dat voordeel is het verschil tussen een forfaitaire rentevoet en de interest die je werkelijk betaalt, berekend op het openstaande saldo. Het komt op je fiche 281.20. Je betaalt er personenbelasting en sociale bijdragen op, zoals op je bezoldiging.
De forfaitaire rentevoet wordt elk jaar bij koninklijk besluit vastgelegd. Voor 2025 is dat 5,57%, vastgelegd in februari 2026. In 2024 was het 6,25%. Het percentage voor 2026 volgt pas begin 2027. Tot dan rekent je boekhouder voorlopig met 5,57% en stuurt hij later bij.
Zo'n voordeel telt ook mee voor de nieuwe 20%-regel. Forfaitair gewaardeerde voordelen alle aard, zoals een goedkope lening of een bedrijfswagen, mogen samen niet meer bedragen dan 20% van de bezoldigingen van alle bedrijfsleiders samen, ook bij een startende BV. Anders verliest je BV het lage tarief van 20% vennootschapsbelasting. Lees hoe de 20%-regel werkt.
Baker Tilly: 5,57% voor 2025Securex over het voordeel van een goedkope leningSecurex over de 20%-grens
Ook vennootschapsrecht speelt mee
Een lening van je BV aan jou als bestuurder is een belangenconflict. Het Wetboek van vennootschappen en verenigingen legt dan een procedure op, met een verklaring en een verantwoording in de notulen. Een uitzondering bestaat voor gebruikelijke verrichtingen tegen marktvoorwaarden. Laat je boekhouder of een jurist bekijken wat in jouw geval nodig is, en leg een grotere lening schriftelijk vast: bedrag, interest en terugbetaling.
Deloitte over contracteren met jezelf
Rekenvoorbeeld: Lotte in beide richtingen
Lotte is consultant met een eigen BV, die 20% vennootschapsbelasting betaalt. Ze bekijkt twee situaties, telkens voor een volledig jaar.
| Situatie | Bedrag | Gevolg |
|---|---|---|
| Lotte leent €20.000 aan haar BV, aan 6% | €1.200 interest | €360 roerende voorheffing, €840 netto voor Lotte. De BV bespaart €240 vennootschapsbelasting. |
| Idem, maar de BV heeft maar €5.000 kapitaal en nog geen reserves | €900 interest boven de grens | Die €900 wordt dividend: niet aftrekbaar, dus €180 meer vennootschapsbelasting voor de BV |
| Lotte staat een jaar €10.000 debet, zonder interest | €557 voordeel alle aard | Ongeveer €311 personenbelasting en sociale bijdragen |
| Idem, maar ze betaalt €557 interest aan haar BV | Geen voordeel | Ze betaalt €557 uit haar netto inkomen. De BV betaalt €111 vennootschapsbelasting op die interest. |
Fictief en vereenvoudigd voorbeeld. Creditinterest aan de marktrente van 2026 (6%). Debet: voorlopig berekend aan 5,57%, de rentevoet voor 2025. Lotte heeft een bezoldiging van ongeveer €51.000. Gerekend met sociale bijdragen van 20,5% plus 3,5% beheerskosten, forfaitaire beroepskosten van 3%, een marginaal tarief van 45% en 7% gemeentebelasting.
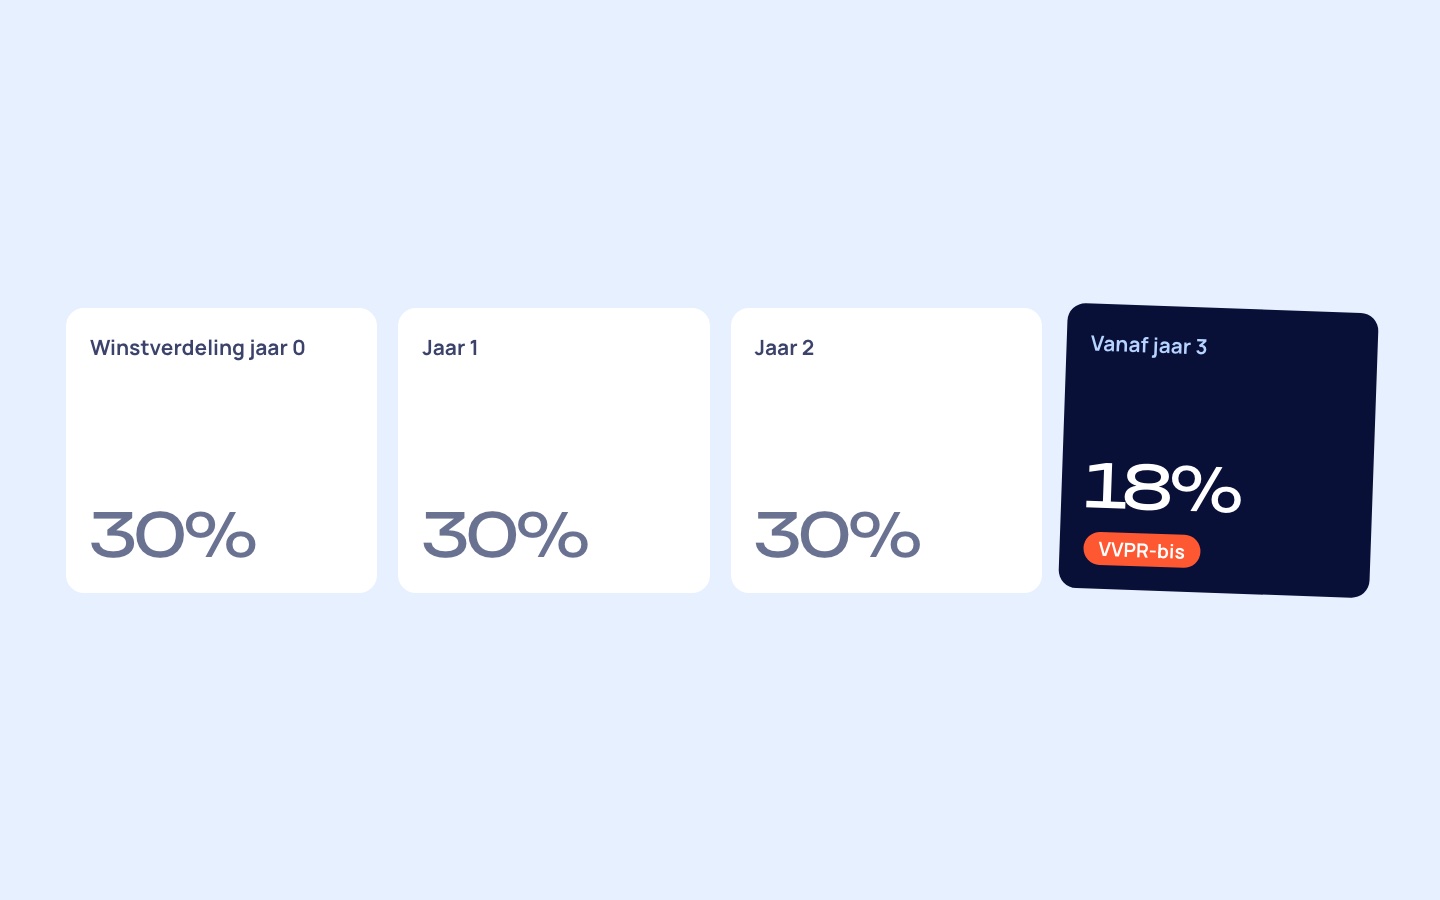
Ter vergelijking: €1.200 winst die de BV als dividend uitkeert, levert na 20% vennootschapsbelasting en 30% roerende voorheffing €672 op. Met VVPR-bis aan 18% is dat €787. Interest op een lening binnen de grenzen geeft Lotte dus meer. Bij een debetsaldo kost het voordeel alle aard haar in dit voorbeeld minder dan zelf interest betalen. Let wel: dat voordeel telt mee voor de 20%-regel. Zit je met een bedrijfswagen al dicht bij de grens, dan kan een klein debetsaldo je BV het lage tarief kosten. Het eigenlijke probleem is de schuld zelf.
Waarom een groot debetsaldo een rode vlag is
Een schuld aan je BV moet je ooit terugbetalen. Blijft ze jaren groeien, dan rijzen er vragen:
- De fiscus kan zich afvragen of het nog om een lening gaat. Zonder echte terugbetaling kan het bedrag als een verdoken bezoldiging of dividend worden gezien.
- Je bank ziet in de jaarrekening een vordering op de bestuurder. Dat weegt op je kredietwaardigheid, en dus op een lening voor je BV.
- Loopt je BV slecht af, dan moet je de schuld terugbetalen aan de vereffenaar of curator.
Je rekening-courant opkuisen op het jaareinde
Bekijk je saldo met je boekhouder vóór het einde van het boekjaar. Een debetsaldo kun je op een paar manieren aanzuiveren:
- Terugbetalen vanaf je privérekening.
- Verrekenen met je bezoldiging. Je BV keert je nettobezoldiging niet uit, maar boekt ze tegen je schuld. Dat kan alleen na inhouding van de bedrijfsvoorheffing.
- Verrekenen met een dividend. Dat vraagt een beslissing van de algemene vergadering en geslaagde uitkeringstests. Met VVPR-bis betaal je 18% in plaats van 30%. Met een liquidatiereserve is dat in totaal ongeveer 18%, waarvan 10% meteen. Lees hoe dat werkt.
Betaalt je BV regelmatig privékosten, dan helpt een eenvoudige gewoonte: privé blijft privé. Betaal met je eigen kaart, en stort een vergissing meteen terug. Lees wat er met privékosten via je BV gebeurt.
Bij de start: een lening aan je BV in plaats van een grotere inbreng?
Een nieuwe BV moet vaak een paar maanden overbruggen tot de eerste klant betaalt. Je kunt daarvoor een grotere inbreng doen, of een deel van je spaargeld tijdelijk aan je BV lenen. Een lening krijg je later belastingvrij terug, zonder uitkeringstests. Een inbreng in geld kan dan weer recht geven op VVPR-bis voor je latere dividenden.
Reken bij een lening in de startfase niet op interest. Zonder reserves en met een kleine inbreng wordt die interest grotendeels dividend. Een renteloze lening is dan meestal het eenvoudigst.
De startlening zie je al in je financieel plan
Bij een oprichting via BVdirect maken we het financieel plan voor je BV. Daarin zie je hoeveel je BV nodig heeft tot de eerste facturen betaald zijn. Zo beslis je vooraf welk deel je inbrengt en welk deel je eventueel tijdelijk leent. De oprichting kost €1.999 exclusief btw, notaris inbegrepen.
De rekening-courant zelf hoort bij de doorlopende boekhouding. Die zit niet in onze prijs: je boekhouder volgt ze op. Heb je nog geen boekhouder, dan kan Jean je doorverwijzen.
Veelgestelde vragen
Moet mijn BV mij interest betalen als ik haar geld leen?
Nee. Een renteloze lening mag. Interest is een keuze. Ze loont alleen binnen de grenzen: hoogstens 6% in 2026, op een bedrag tot de belaste reserves plus het gestort kapitaal.
Hoeveel mag ik van mijn BV lenen?
De wet legt geen vast maximum op. Je BV moet wel haar eigen schulden kunnen blijven betalen, en jij moet de lening kunnen terugbetalen. Hoe groter het bedrag, hoe belangrijker een schriftelijke overeenkomst.
Telt een klein debetsaldo van een paar weken ook?
Het voordeel alle aard wordt berekend op het saldo en de duur. Een kleine vergissing die je meteen terugstort, levert een verwaarloosbaar voordeel op. Een saldo dat maanden openstaat, niet.
Mag mijn BV een privéaankoop betalen die ik later terugbetaal?
Het kan, maar tot je terugbetaalt sta je debet en loopt het voordeel alle aard. Eenvoudiger is privéaankopen met je eigen rekening te betalen, en een vergissing meteen terug te storten.
Kan ik mijn debetsaldo wegwerken met een dividend?
Ja, als je BV genoeg winst heeft en de balans- en liquiditeitstest doorstaat. Je ontvangt dan het netto dividend, na roerende voorheffing, en dat bedrag vermindert je schuld.