Hoeveel loon keer je jezelf uit in je eerste jaren als bedrijfsleider?
Je BV draait. Hoeveel betaal je jezelf elke maand uit, en hoeveel laat je in de vennootschap? Het antwoord begint bij wat je privé nodig hebt, maar ook een fiscale grens speelt mee.
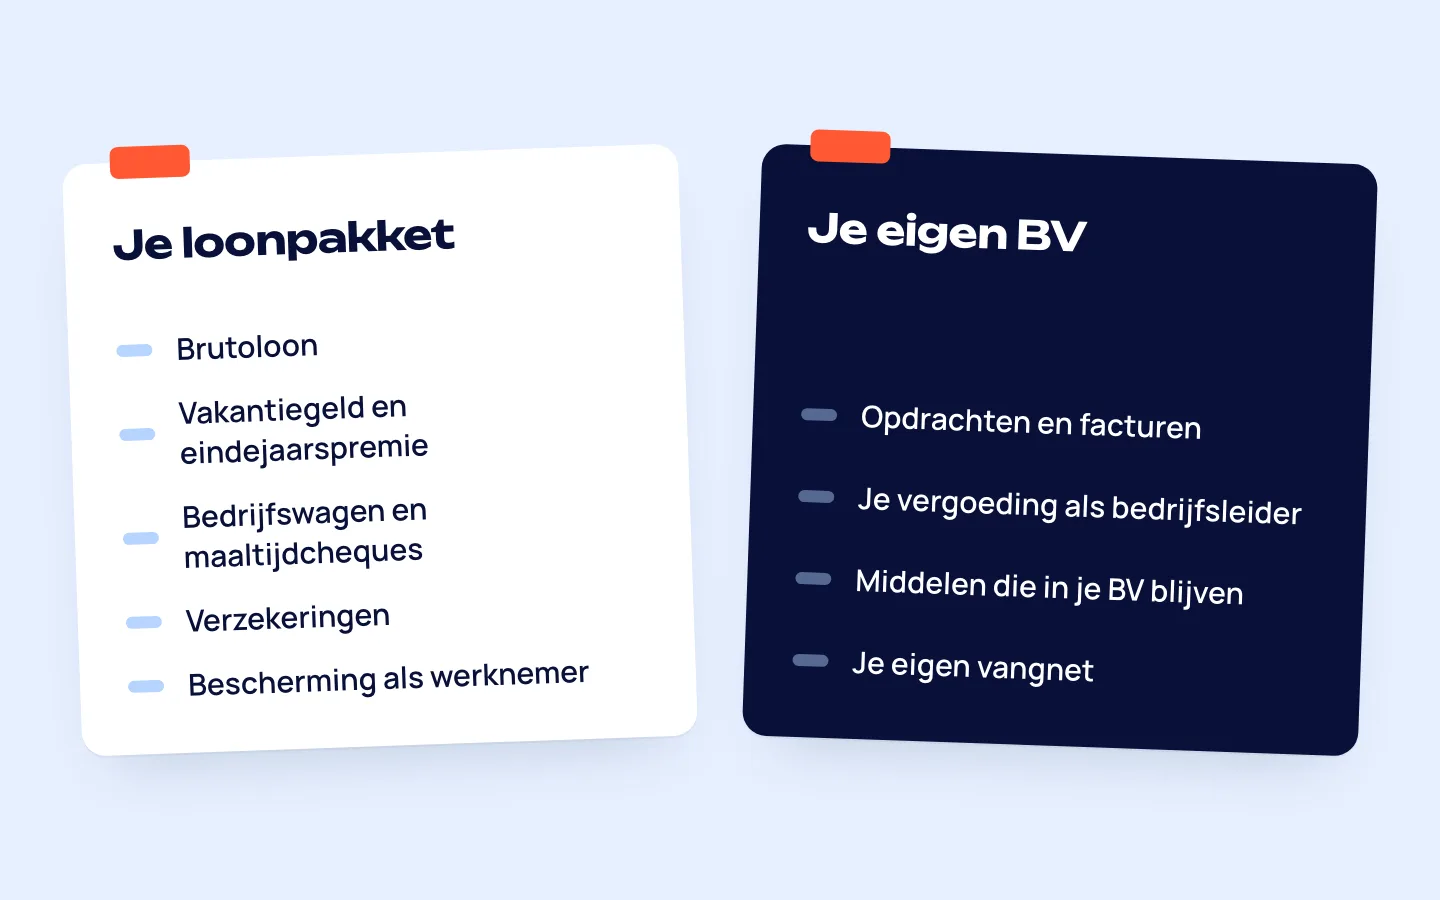
Je loonpakket
- Bezoldiging
- bruto
- Voordelen alle aard
- max. 20%
- Onkostenvergoedingen
- werkelijk
- Rest van de winst
- in je BV
Begin bij wat je privé nodig hebt, en niet bij een fiscale grens. Je bezoldiging is wat je BV je elke maand betaalt; de rest van de winst kan in de vennootschap blijven. Wel speelt een minimum mee: wil je BV het lage tarief van 20% vennootschapsbelasting, dan keert ze in principe minstens €51.000 per jaar uit (2026). Startende vennootschappen zijn daarvan de eerste vier boekjaren vrijgesteld.
In het kort
- Voor het verlaagde tarief van 20% is de minimumbezoldiging €51.000 per jaar (2026), of minstens zoveel als de winst als die lager is.
- Een startende BV is de eerste vier boekjaren (belastbare tijdperken) vrijgesteld van dat minimum.
- Nieuw: forfaitaire voordelen alle aard, zoals een bedrijfswagen, mogen niet meer dan 20% van je bezoldiging bedragen.
Begin bij wat je privé nodig hebt
Zet eerst op een rij wat er elke maand naar je privérekening moet: wonen, gezin, sparen, en een buffer voor maanden zonder opdracht. Dat nettobedrag bepaalt je brutobezoldiging. Wat je niet privé nodig hebt, kan in de BV blijven. Daar wordt het belast aan 20% en kun je het later uitkeren.
Je bezoldiging bepaalt ook meer dan je nettoloon. Je sociale bijdragen, je pensioenopbouw en de grens voor een aanvullend pensioen via je BV hangen ervan af. Een heel lage bezoldiging is fiscaal soms aantrekkelijk, maar je bouwt er weinig rechten mee op.
De minimumbezoldiging van €51.000
Een kleine vennootschap betaalt 20% vennootschapsbelasting op de eerste €100.000 winst, in plaats van 25%. Een van de voorwaarden is dat minstens één bedrijfsleider een bezoldiging krijgt van:
- minstens €51.000 per jaar, voor boekjaren die vallen in aanslagjaar 2027 (bij een kalenderjaar: boekjaar 2026). Tot vorig jaar was dat €45.000.
- of minstens het belastbaar resultaat van de BV, als dat lager is dan €51.000.
Startende vennootschappen zijn de eerste vier belastbare tijdperken vrijgesteld van die voorwaarde. Haal je het minimum daarna niet, dan betaalt de BV 25% op haar hele winst. Op €100.000 winst is dat €5.000 meer. Een aparte strafheffing bestaat niet meer.
Accountancy Vandaag over €51.000KBC over de aangescherpte regels
Nieuw: voordelen alle aard hoogstens 20% van je bezoldiging
Vanaf aanslagjaar 2027, bij een boekjaar gelijk aan het kalenderjaar dus al voor heel 2026, mogen de forfaitair gewaardeerde voordelen alle aard niet meer bedragen dan 20% van de bezoldigingen. Dat wordt beoordeeld op alle bedrijfsleiders samen. Denk aan een bedrijfswagen, een woning, verwarming en elektriciteit. Gaat het hoger, dan verliest de BV het lage tarief. Die regel geldt ook voor starters. Een zware bedrijfswagen naast een lage bezoldiging kan dus duur uitvallen.
Arfibo over de nieuwe spelregels
Waaruit je loonpakket kan bestaan
| Onderdeel | Hoe werkt het? |
|---|---|
| Brutobezoldiging | Bij voorkeur maandelijks: dat is een voorwaarde als je via je BV een aanvullend pensioen opbouwt. Je betaalt er personenbelasting en sociale bijdragen op. |
| Voordelen alle aard | Privégebruik van een wagen, laptop, gsm of internet van de BV. Belast aan een forfaitaire waarde, bijvoorbeeld €72 per jaar voor een pc en €60 voor internet (2026). |
| Onkostenvergoedingen | De BV betaalt kosten terug die je voor haar maakt. Die zijn niet belast, als ze werkelijk en verantwoord zijn. |
| Huur van een bureau | Verhuur je een deel van je woning aan je BV, dan is de huur een onroerend inkomen. Het deel boven een wettelijke grens telt als bezoldiging. |
| Aanvullend pensioen | Een individuele pensioentoezegging betaald door de BV. Aftrekbaar binnen de 80%-regel, die ook afhangt van je bezoldiging. |
Securex: fiscale bedragen 2026
Rekenvoorbeeld: drie bezoldigingen bij €100.000 winst
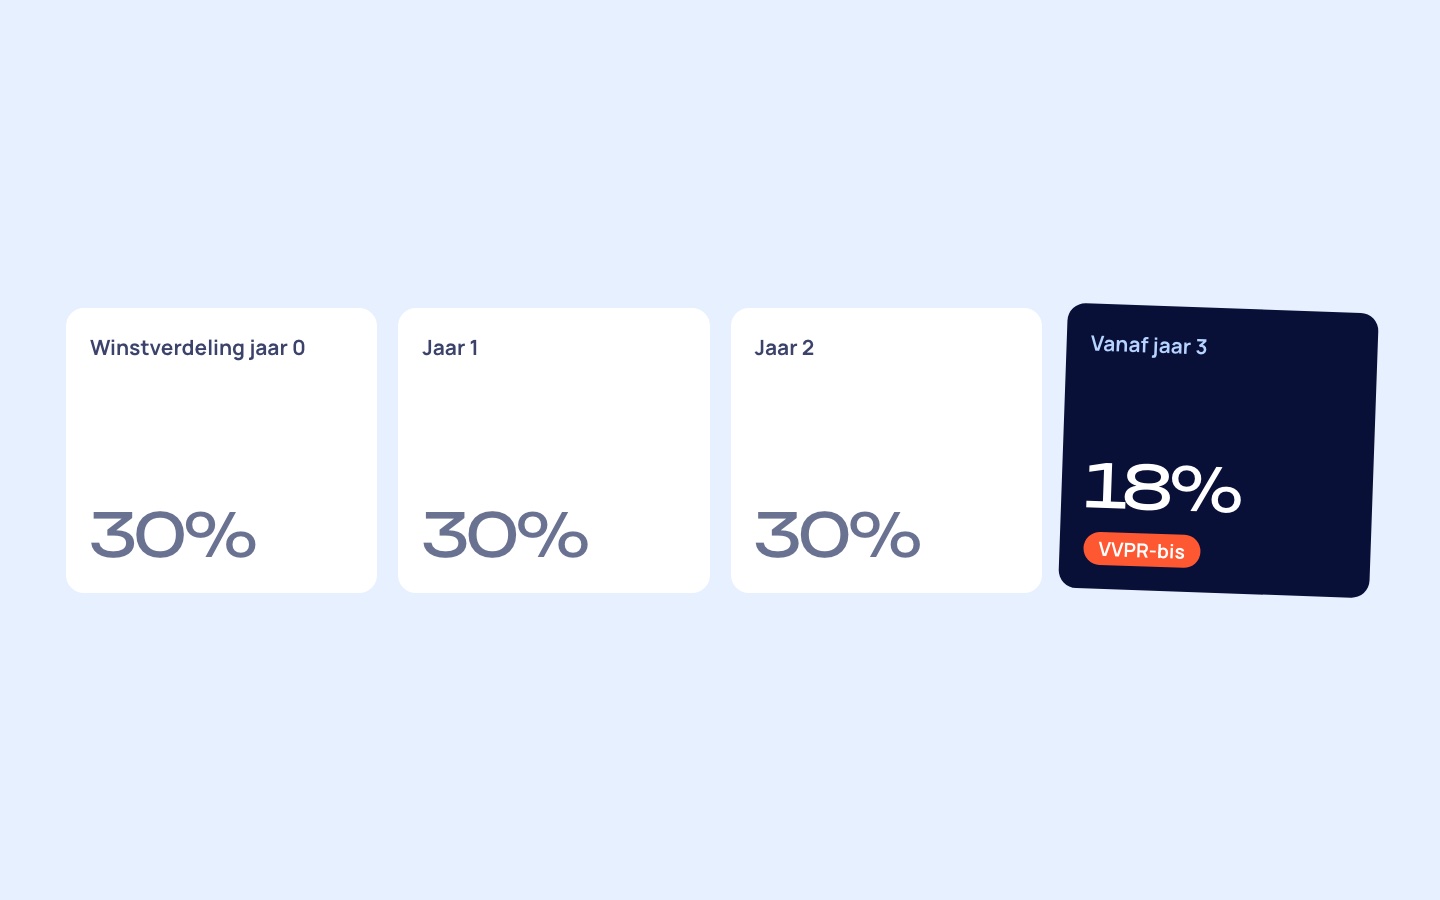
De BV van Bram maakt €100.000 winst vóór zijn eigen bezoldiging. Ze vergelijkt drie bedragen. De rest van de winst laat ze in de BV en keert ze later uit met VVPR-bis aan 18%.
| Bezoldiging per jaar | Netto per maand | In de BV na 20% | Totaal netto, na uitkering |
|---|---|---|---|
| €30.000, alleen als starter | €1.700 | €56.000 | €66.325 |
| €51.000, het minimum | €2.504 | €39.200 | €62.186 |
| €70.000 | €3.186 | €24.000 | €57.911 |
Fictief en vereenvoudigd voorbeeld met de tarieven van 2026. Personenbelasting met een belastingvrije som van €11.550, forfaitaire beroepskosten van 3% en 7% gemeentebelasting. Sociale bijdragen inclusief 3,5% beheerskosten. VVPR-bis aan 18% geldt pas vanaf de winstverdeling over het derde boekjaar na de inbreng.
Hoe meer in de BV blijft, hoe meer Bram op termijn overhoudt. Boven ongeveer €40.000 bruto verliest hij van elke extra euro bezoldiging ruim de helft aan personenbelasting en sociale bijdragen. Winst die in de BV blijft, kost in totaal ongeveer 34%: 20% vennootschapsbelasting en daarna 18% bij de uitkering.
Maar dat geld is niet meteen beschikbaar, en met €1.700 per maand komt Bram waarschijnlijk niet rond. Na de eerste vier boekjaren moet hij bovendien het minimum van €51.000 halen om het lage tarief te behouden.
Reken je eigen bedragen naDe rekenhulp vergelijkt loondienst met je eigen BV.Sociale bijdragen op je bezoldiging
Als bedrijfsleider ben je zelfstandige. Je sociale bijdragen worden berekend op je bezoldiging: 20,5% tot €75.024,54 en 14,16% tot €110.562,42 (2026). Daarboven betaal je niets meer. Het minimum in hoofdberoep is €890,42 per kwartaal, plus de beheerskosten van je fonds. In je eerste jaren betaal je voorlopige bijdragen; de afrekening op je werkelijke bezoldiging volgt later. Lees hoe dat in je eerste jaar werkt.
Je bezoldiging hoort al in je financieel plan
Bij een oprichting via BVdirect houdt het financieel plan rekening met je eigen bezoldiging. Het toont wat je maandelijks nodig hebt, wat de BV zich kan veroorloven en wat er overblijft als buffer. Zo zie je vóór de oprichting of je plan klopt, en weet je met welk bedrag je je eerste maanden start.
Later pas je je bezoldiging aan met je boekhouder, bijvoorbeeld als je winst stijgt of als de startjaren voorbij zijn.
Veelgestelde vragen
Moet ik mezelf in mijn eerste jaar €51.000 uitkeren?
Niet voor het lage tarief. Een startende vennootschap is de eerste vier boekjaren vrijgesteld van de minimumbezoldiging. De andere voorwaarden, zoals de nieuwe 20%-regel voor voordelen alle aard, gelden wel.
Wat als mijn BV minder dan €51.000 winst maakt?
Dan volstaat een bezoldiging die minstens even hoog is als het belastbaar resultaat van de BV.
Telt de bezoldiging van mijn partner mee?
Voor de grens van €51.000 volstaat het dat minstens één bedrijfsleider die een natuurlijk persoon is het minimum ontvangt. Voor de 20%-regel tellen wel de voordelen en bezoldigingen van alle bedrijfsleiders samen.
Kan ik geen loon uitkeren en alles via dividend nemen?
In de startjaren kan dat, maar dividend aan 18% kan pas vanaf de winstverdeling over het derde boekjaar na je inbreng. Daarvoor kost het 30%. Als bedrijfsleider in hoofdberoep betaal je ook zonder bezoldiging minstens €890,42 sociale bijdragen per kwartaal (2026). Je bouwt weinig rechten op, en na vier boekjaren verlies je het lage tarief.
Mag ik mijn bezoldiging in de loop van het jaar aanpassen?
Ja. Leg de beslissing vast en bespreek de gevolgen met je boekhouder, onder meer voor je voorafbetalingen en sociale bijdragen.