Je BV is opgericht: wat moet je het eerste jaar wanneer doen?
De akte is getekend en je BV bestaat. Vanaf nu komen er vaste termijnen: een paar eenmalige registraties, een maandelijks en driemaandelijks ritme, en na het eerste boekjaar de jaarrekening. Zo zet je ze in je agenda.
Je eerste jaar
- UBO-register
- Bezoldiging
- Btw per kwartaal
- Jaarrekening
Na de akte begint het werk dat terugkomt. In de eerste maanden registreer je de uiteindelijke begunstigden en sluit je je BV aan bij een sociaal verzekeringsfonds. Daarna volgt een vast ritme: je bezoldiging elke maand, btw en sociale bijdragen elk kwartaal. Na je eerste boekjaar komen de jaarrekening en de aangifte vennootschapsbelasting. Je boekhouder doet veel daarvan, maar betalen en beslissen blijven bij jou.
In het kort
- Binnen 30 dagen na de oprichting: het UBO-register. Binnen drie maanden: de aansluiting van je BV bij een sociaal verzekeringsfonds.
- Elke maand je bezoldiging, elk kwartaal btw en sociale bijdragen. Voorafbetalingen zijn de eerste drie boekjaren niet verplicht voor een kleine BV.
- Na het boekjaar: goedkeuring van de jaarrekening binnen zes maanden, neerlegging bij de Nationale Bank uiterlijk na zeven maanden.
Je eerste jaar in één overzicht
De tabel gaat uit van een BV met een boekjaar dat samenvalt met het kalenderjaar. Sluit je boekjaar op een andere datum af, dan schuiven de termijnen van de jaarafsluiting mee.
| Wanneer? | Wat? | Wie doet het meestal? |
|---|---|---|
| Binnen 30 dagen na de oprichting | Registratie van de uiteindelijke begunstigden (UBO) | Bij een oprichting via BVdirect: wij. Anders jij of je boekhouder. |
| Binnen 3 maanden na de oprichting | Aansluiting van de BV bij een sociaal verzekeringsfonds | Jij, eventueel met je boekhouder |
| Elke maand | Je bezoldiging, en de bedrijfsvoorheffing daarop tegen de 15de van de volgende maand | Je boekhouder of sociaal secretariaat berekent, jij betaalt |
| Elk kwartaal, uiterlijk de laatste dag | Je sociale bijdragen als zelfstandige | Jij betaalt |
| Elk kwartaal, tegen de 25ste van de volgende maand | Btw-aangifte en betaling | Je boekhouder dient in, jij betaalt |
| Rond 10 april, 10 juli, 10 oktober en 20 december | Voorafbetalingen vennootschapsbelasting, als je ze doet | Je boekhouder raamt, jij betaalt |
| Uiterlijk 31 december | Vennootschapsbijdrage, tenzij je BV vrijgesteld is | Jij betaalt |
| Eind februari van het jaar erna | Fiche 281.20 met je bezoldiging | Je boekhouder of sociaal secretariaat |
| 31 maart van het jaar erna | Klantenlisting voor de btw | Je boekhouder |
| Binnen 6 maanden na het boekjaar | Algemene vergadering keurt de jaarrekening goed | Je boekhouder maakt op, jij beslist |
| Binnen 30 dagen na de goedkeuring, uiterlijk na 7 maanden | Neerlegging van de jaarrekening bij de Nationale Bank | Je boekhouder |
| Op de datum die de FOD Financiën vastlegt | Aangifte vennootschapsbelasting | Je boekhouder |
| Elk jaar | Bevestiging van de gegevens in het UBO-register | Jij of je boekhouder |
Valt een termijn in een weekend of op een feestdag, kijk dan in de kalender van de FOD Financiën of van je fonds. Die geven de datum die echt geldt.
De eerste maanden: UBO en de aansluiting van je BV
Twee registraties hebben een vaste termijn na de oprichting. Ze komen bovenop wat al vóór je start rond moest zijn, zoals het btw-nummer en je eigen aansluiting als zelfstandige.
- UBO-register. UBO staat voor ultimate beneficial owner: de personen die de BV uiteindelijk bezitten of controleren. Je BV registreert hen binnen 30 dagen na de oprichting via MyMinfin. Verandert er iets, dan pas je de gegevens binnen 30 dagen aan. Ook zonder wijziging bevestig je ze elk jaar.
- Sociaal verzekeringsfonds voor de BV. Naast je eigen aansluiting moet ook de BV zich aansluiten, binnen drie maanden na de oprichting. Via dat fonds betaalt ze de jaarlijkse vennootschapsbijdrage.
FOD Financiën over het UBO-registerRSVZ over de verplichtingen van vennootschappen
De vennootschapsbijdrage bedroeg in 2026 €409,30 bij een balanstotaal tot €879.163,44, zoals bij een nieuwe BV. Het bedrag voor 2027 is nog niet bekend. Je betaalt ze uiterlijk op 31 december. Een BV die in oktober, november of december wordt opgericht, krijgt tijd tot de laatste dag van de derde maand na de oprichtingsmaand.
Waren alle bestuurders in de veertig kwartalen vóór de oprichting hoogstens twaalf kwartalen zelfstandige, dan kan de BV de eerste drie jaar vrijstelling vragen.
RSVZ: tegen wanneer betalen?RSVZ: hoeveel betalen?
Elke maand: je bezoldiging
Als bedrijfsleider ontvang je een bezoldiging van je BV. Keer die bij voorkeur elke maand uit, in een vast bedrag. Dat ritme maakt je planning eenvoudiger. Het is ook een voorwaarde voor een aanvullend pensioen via je BV. Die premies zijn alleen aftrekbaar voor bezoldigingen die minstens maandelijks worden betaald.
Op elke uitbetaling houdt je BV bedrijfsvoorheffing in. Dat is een voorschot op je personenbelasting. De BV stort ze door tegen de 15de van de maand na de uitbetaling. Houdt een BV weinig bedrijfsvoorheffing in, dan mag ze per kwartaal storten. Je boekhouder of een sociaal secretariaat maakt de berekening en de aangifte.
Na het jaar volgt een fiche 281.20 met alles wat je ontving, ook voordelen alle aard. Die fiche moet vóór eind februari via Belcotax bij de FOD Financiën zijn. Wat de BV je betaalde en wat op de fiche staat, moet overeenkomen. Een bezoldiging zonder fiche kan de BV een afzonderlijke aanslag van 100% kosten.
Securex over de bedrijfsvoorheffingSecurex over fiche 281.20Securex: Belcotax tegen 28 februari
Hoeveel keer je jezelf uit?De minimumbezoldiging van €51.000 en de vrijstelling voor starters.Elk kwartaal: btw en sociale bijdragen
Bijna elke managementvennootschap dient elk kwartaal een btw-aangifte in. Die moet binnen zijn tegen de 25ste van de maand na het kwartaal, samen met de betaling. Je boekhouder dient ze in via Intervat. Jij zorgt dat alle aankoop- en verkoopfacturen er tijdig zijn. Elk jaar volgt ook een klantenlisting van je Belgische btw-plichtige klanten, uiterlijk op 31 maart.
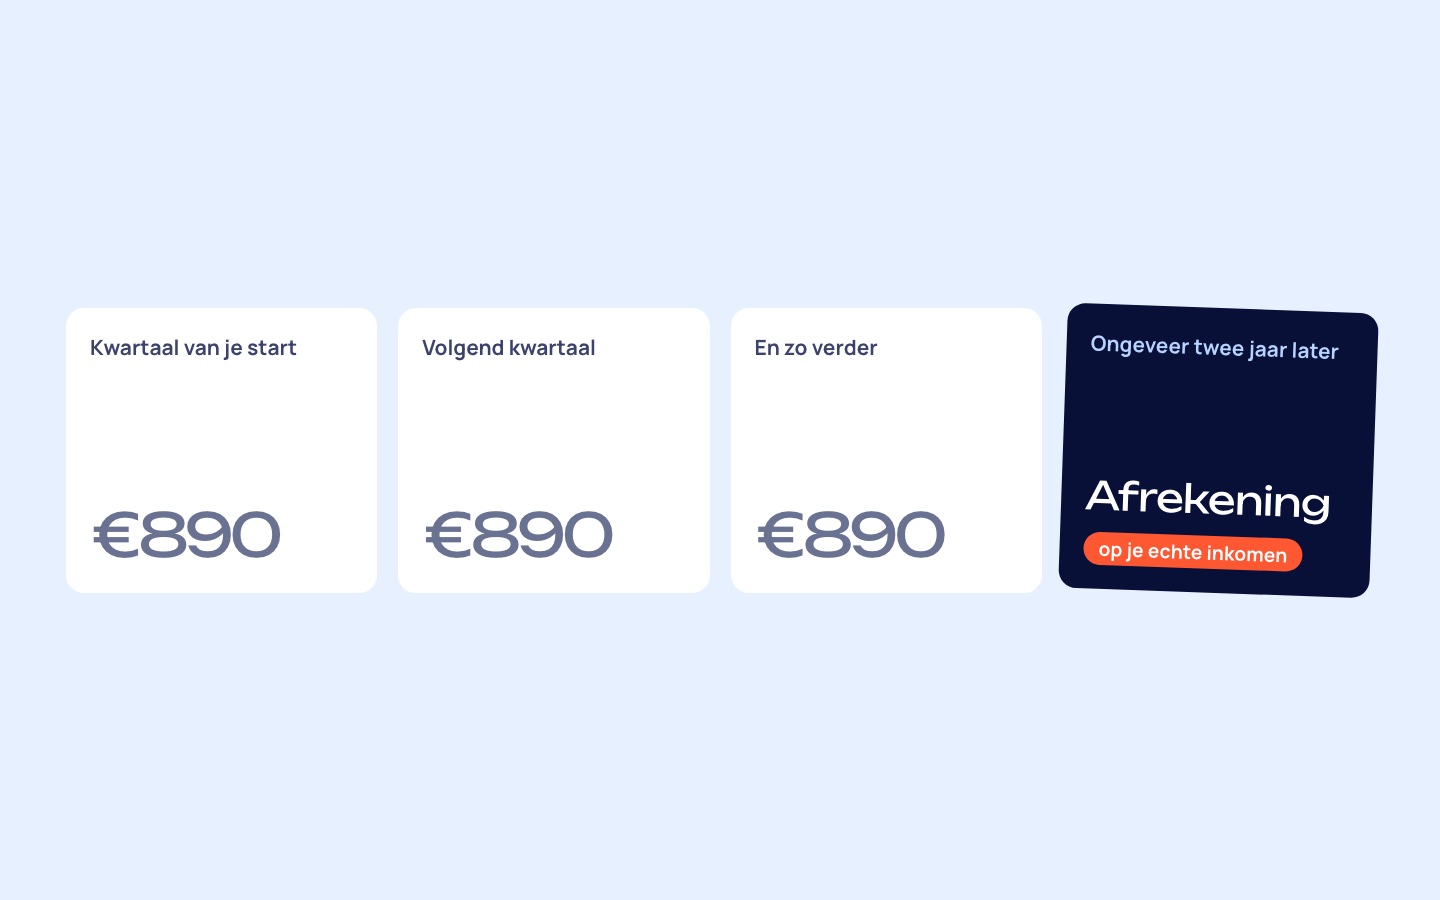
Je sociale bijdragen als zelfstandige betaal je zelf aan je fonds. Ze moeten op je fonds staan uiterlijk op de laatste dag van het kwartaal. In je eerste jaren zijn het voorlopige bijdragen. Een paar jaar later volgt de afrekening op je echte inkomen. Zet daarvoor geld opzij.
Btw-kalender van de FOD FinanciënSecurex: wanneer betaal je sociale bijdragen?
Sociale bijdragen in je eerste jaarVoorlopige bijdragen en de afrekening die later volgt.Voorafbetalingen: niet verplicht, wel nuttig
Een BV betaalt vennootschapsbelasting op haar winst. Wie die belasting niet vooraf in delen betaalt, krijgt normaal een vermeerdering: voor aanslagjaar 2027 is dat 6,75%. Een kleine vennootschap is daarvan vrijgesteld in haar eerste drie boekjaren na de oprichting. Voorafbetalen mag dan wel, maar het hoeft niet.
De termijnen vallen rond 10 april, 10 juli, 10 oktober en 20 december. Valt zo'n dag in het weekend, dan schuift de FOD de datum op. De exacte data staan op de pagina van de FOD.
FOD Financiën over voorafbetalingen
Waarom zou je dan toch betalen? Omdat de belasting over je eerste boekjaar pas maanden na de jaarafsluiting komt, in één keer. Wie elk kwartaal een deel betaalt, heeft dat geld al apart gezet. Vraag je boekhouder halfweg het jaar om een raming van de winst. Dan weet je welk bedrag redelijk is.
Voor jou persoonlijk blijft de vermeerdering op een bedrijfsleidersbezoldiging bestaan, maar ze daalt naar 4,5%. Wie voor het eerst zelfstandige in hoofdberoep is, is er de eerste drie jaar van vrijgesteld. Meestal dekt de bedrijfsvoorheffing op je maandelijkse bezoldiging je belasting al. Wie zich voor het eerst als zelfstandige in hoofdberoep vestigt, krijgt de eerste drie jaar geen vermeerdering.
Practicali: voorafbetalingen in 2026
Na je eerste boekjaar: jaarrekening en aangifte
Je eerste boekjaar staat in je statuten. Het mag korter of langer zijn dan twaalf maanden. Op de laatste dag sluit je boekhouder de boeken af en maakt hij of zij de jaarrekening op. Daarna volgen drie stappen in een vaste volgorde.
- De algemene vergadering keurt de jaarrekening goed, binnen zes maanden na het einde van het boekjaar. Ben je de enige aandeelhouder, dan is dat een beslissing die je schriftelijk vastlegt. Daarbij beslis je ook over de winst en verleen je de bestuurder kwijting.
- Je boekhouder legt de jaarrekening neer bij de Nationale Bank. Dat gebeurt binnen 30 dagen na de goedkeuring, en uiterlijk zeven maanden na het einde van het boekjaar. Bij een boekjaar tot 31 december is dat 31 juli. Wie later neerlegt, betaalt een toeslag die oploopt met de vertraging.
- Je boekhouder dient de aangifte vennootschapsbelasting in via Biztax. De FOD legt de termijn elk jaar vast. Voor boekjaren die eindigden op 31 december 2025 was dat 30 september 2026, later verlengd tot 15 oktober 2026.
Nationale Bank: neerleggingstermijnForum for the Future over Biztax 2026ITAA-blog: Biztax tot 15 oktober
Daarnaast doe je zelf je aangifte in de personenbelasting. Je bezoldiging komt daarin via je fiche 281.20. Laat je boekhouder ook die aangifte nakijken, zeker het eerste jaar.
Wat het hele jaar doorloopt
- Het aandelenregister. Elke BV houdt een register bij van haar aandeelhouders. Dat mag op papier of elektronisch, bijvoorbeeld in eStox, dat notarissen en accountants bijhouden. Vraag na de akte waar jouw register zit. Bij elke overdracht of kapitaalverhoging moet het mee.
- Facturen via Peppol. Sinds 1 januari 2026 versturen en ontvangen Belgische btw-plichtige ondernemingen hun facturen elektronisch. Laat je aankoopfacturen rechtstreeks in je boekhoudpakket binnenkomen. Dan heeft je boekhouder ze meteen.
- Facturen op naam van je BV. Je BV moet elke kost kunnen bewijzen. Voor de btw-aftrek heb je een factuur op naam van je BV nodig. Lees welke kosten je BV mag betalen.
Notaris.be over eStoxEfactuur.belgium.be
Voorbeeld: het eerste jaar van Nora
Nora is projectmanager en start als consultant via haar eigen BV. De akte wordt neergelegd op 11 januari 2027. Haar boekjaar loopt tot 31 december 2027. Zo ziet haar kalender eruit.
- 11 januari 2027Neerlegging van de akte. Nora's aansluiting als zelfstandige was al geregeld. Het btw-nummer volgt kort na de KBO-inschrijving, vóór haar eerste factuur.
- Uiterlijk 10 februariRegistratie in het UBO-register.
- Vanaf eind januari, elke maandBezoldiging; de bedrijfsvoorheffing wordt doorgestort tegen de 15de van de volgende maand.
- Eind maartEerste sociale bijdrage voor het eerste kwartaal.
- Uiterlijk 11 aprilAansluiting van de BV bij een sociaal verzekeringsfonds.
- Eind aprilEerste btw-aangifte, over januari tot maart.
- Juli, oktober, decemberOp advies van haar boekhouder doet Nora drie voorafbetalingen, hoewel ze als starter niet hoeft.
- Uiterlijk 31 december 2027Vennootschapsbijdrage, of de bevestiging van haar vrijstelling.
- Februari en maart 2028Fiche 281.20 en klantenlisting.
- Uiterlijk 30 juni 2028Goedkeuring van de jaarrekening. Neerlegging uiterlijk 31 juli.
- Februari 2028Jaarlijkse bevestiging van haar UBO-gegevens.
- Najaar 2028Aangifte vennootschapsbelasting over haar eerste boekjaar.
Het voorbeeld toont vooral hoe het ritme verschuift. De eerste maanden vragen een paar eenmalige stappen. Daarna komt elke maand en elk kwartaal hetzelfde terug. De grote afsluiting volgt pas in het jaar na de oprichting.
Wat doet je boekhouder, en wat blijft bij jou?
Een boekhouder neemt het meeste rekenwerk en de aangiften op zich; de kolom "Wie doet het?" in het overzicht toont de gebruikelijke verdeling. Maar de BV is van jou, en als bestuurder blijf je verantwoordelijk. Jij bezorgt de facturen, betaalt vanaf de rekening van de BV, beslist over je bezoldiging en de winstverdeling, en meldt wijzigingen. Vraag je boekhouder of hij of zij een kalender met je deadlines bijhoudt.
Na de akte weet je wat volgt
Bij een oprichting via BVdirect zitten de KBO-inschrijving, de btw-activatie en de UBO-registratie in de prijs van €1.999 exclusief btw. Die eerste UBO-termijn neem je dus niet zelf op. Na de akte krijg je een overzicht van wat geregeld is en wat nog volgt. Daarin staat bijvoorbeeld de aansluiting van je BV bij een sociaal verzekeringsfonds.
De doorlopende boekhouding zit niet in de prijs. Werk je al met een boekhouder, dan blijft die je vaste partner voor alles uit deze kalender. Heb je er nog geen, dan kan Jean je doorverwijzen. Bespreek het gerust in het gratis startgesprek van 30 minuten.
Veelgestelde vragen
Moet mijn BV in het eerste jaar voorafbetalingen doen?
Nee, niet als ze een kleine vennootschap is. Dan krijgt ze in haar eerste drie boekjaren geen vermeerdering als ze niet voorafbetaalt. Toch kan het verstandig zijn: zo zet je de belasting op je eerste winst al apart.
Wanneer moet mijn eerste jaarrekening neergelegd zijn?
Binnen 30 dagen na de goedkeuring door de algemene vergadering, en uiterlijk zeven maanden na het einde van je eerste boekjaar. Bij een boekjaar tot 31 december is de uiterste datum 31 juli van het jaar erna.
Moet ik een algemene vergadering houden als ik de enige aandeelhouder ben?
Ja, de jaarrekening moet worden goedgekeurd. Als enige aandeelhouder neem je die beslissing alleen en leg je ze schriftelijk vast. Je boekhouder levert daarvoor meestal een model.
Wat gebeurt er als ik het UBO-register vergeet?
Dan riskeert de BV een administratieve boete. De FOD Financiën kan bovendien de inschrijving in de KBO laten schrappen. Registreer daarom binnen 30 dagen, en bevestig de gegevens elk jaar.
Hoe vaak moet ik mijn bezoldiging uitbetalen?
De wet legt geen frequentie op, maar maandelijks is de gewoonte. Het is ook een voorwaarde als je BV premies voor een aanvullend pensioen wil aftrekken.