Je BV stopzetten of laten slapen: wat kies je als je stopt?
Je stopt met je activiteit, maar je BV bestaat nog. Laat je ze slapen tot er een nieuwe opdracht komt, of hef je ze op? Het antwoord hangt af van je plannen, je sociale bijdragen en de reserves in je BV.
Laten slapen
- Jaarrekening blijft
- Bijdrage €409,30
- Later weer actief
Ontbinden
- Akte bij de notaris
- 30% op de liquidatiebonus
- Definitief
Denk je binnen afzienbare tijd opnieuw te factureren, dan is je BV laten slapen meestal de eenvoudigste keuze. Ze blijft wel een volwaardige vennootschap, met een jaarrekening, een aangifte en een jaarlijkse bijdrage. Stop je definitief, dan ontbind je ze. Zijn alle schulden betaald, of het geld ervoor geconsigneerd, dan kan dat in één akte bij de notaris. Plan vooraf hoe je de reserves eruit haalt: dat bepaalt wat je netto overhoudt.
In het kort
- Een slapende BV kost elk jaar minstens de vennootschapsbijdrage (€409,30 in 2026), de neerlegging van de jaarrekening en je boekhouder. Je blijft ook bestuurder, met sociale bijdragen.
- Ontbinden en vereffenen kan in één akte, als alle schulden betaald zijn en de aandeelhouders het eenparig beslissen.
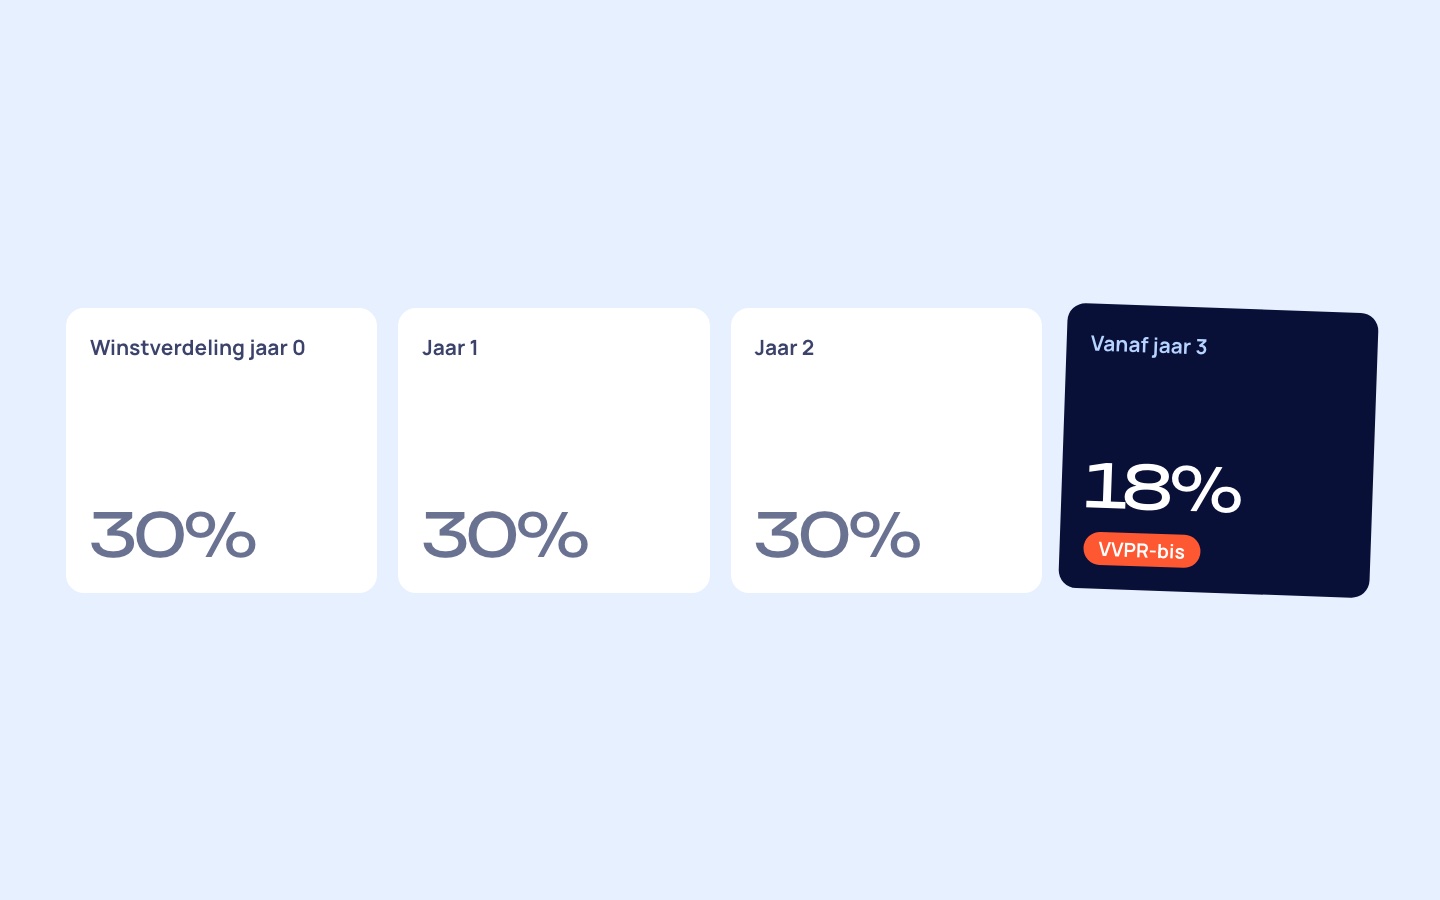
- Bij de vereffening betaal je 30% roerende voorheffing op wat boven je inbreng uitkomt. Een liquidatiereserve gaat vrij uit. VVPR-bis geldt niet voor dat liquidatiesaldo, wel voor een dividend vooraf.
Wat een slapende BV elk jaar blijft vragen
Een slapende BV heeft geen klanten en geen omzet, maar ze bestaat gewoon verder. Ze blijft ingeschreven in de KBO, met haar bankrekening, en kan op elk moment opnieuw factureren. Daar horen deze verplichtingen bij:
| Wat blijft lopen | In 2026 |
|---|---|
| Boekhouding, jaarrekening en aangifte vennootschapsbelasting | Elk jaar, ook zonder omzet. Je boekhouder rekent daarvoor een ereloon aan. |
| Neerlegging van de jaarrekening bij de Nationale Bank | €67 voor een micro-jaarrekening in XBRL, meer bij een pdf of bij laattijdige neerlegging |
| Vennootschapsbijdrage | €409,30. Vrijstelling voor een volledig kalenderjaar zonder enige activiteit, met een attest van de FOD Financiën. |
| UBO-register | Elk jaar je gegevens bevestigen |
| Btw | Aangiften blijven lopen zolang je btw-nummer actief is |
Voor de vrijstelling van de vennootschapsbijdrage moet je BV een volledig kalenderjaar niets gedaan hebben. Je vraagt het attest van non-activiteit aan via MyMinfin en bezorgt het aan je sociaal verzekeringsfonds. Kijk ook je abonnementen en een eventuele leasewagen na: die lopen gewoon door.
RSVZ over de vrijstelling van de vennootschapsbijdrageTarieven neerlegging 2026 (NBB)Jubel over de jaarlijkse UBO-bevestiging
Je eigen sociale bijdragen lopen ook door
Wie bestuurder is van een vennootschap, wordt vermoed zelfstandige te zijn. Dat vermoeden verdwijnt niet als je BV slaapt. Wat je betaalt, hangt af van je situatie:
- Geen andere job: je blijft zelfstandige in hoofdberoep. Ook zonder inkomen betaal je het minimum van €890,42 per kwartaal (2026), plus beheerskosten.
- Een job van minstens halftijds: dan ben je zelfstandige in bijberoep. Onder €1.922,16 netto belastbaar inkomen betaal je in 2026 niets.
- Een kosteloos mandaat: de statuten of de algemene vergadering bepalen dat je mandaat onbezoldigd is. Krijg je ook echt niets, dan kun je het vermoeden weerleggen, met hoogstens twaalf maanden terugwerkende kracht.
Bespreek je situatie vooraf met je sociaal verzekeringsfonds. Hoe de bijdragen werken, lees je in sociale bijdragen in je eerste jaar.
RSVZ: wie is zelfstandige?Bijdragentabel 2026
Wat er misgaat als een BV te lang slaapt
Het grootste risico is dat ook de administratie stilvalt. Dat heeft gevolgen:
- Gerechtelijke ontbinding. Legt je BV haar jaarrekening niet neer, dan kan de ondernemingsrechtbank haar ontbinden. Dat kan al vanaf één ontbrekende jaarrekening, zeven maanden na het einde van het boekjaar.
- Doorhaling in de KBO. Na drie boekjaren zonder neergelegde jaarrekening haalt de KBO je BV ambtshalve door. Ze bestaat nog en blijft haar verplichtingen hebben, maar de doorhaling wordt publiek gemaakt en geeft problemen bij klanten, banken en overheden. Ze wordt ingetrokken zodra je de jaarrekeningen neerlegt. Ook wie het UBO-register een jaar niet bijwerkt, riskeert een doorhaling.
- Btw. Stop je de btw-activiteit, dan kan een deel van de btw die je recent aftrok terug verschuldigd zijn. Voor roerende bedrijfsmiddelen loopt die herziening vijf jaar, voor gebouwen vijftien.
WVV, art. 2:74FOD Economie over ambtshalve doorhalingenBaker Tilly over de herzieningstermijnen
Ontbinden: in één akte of met een vereffenaar
Stoppen gebeurt in twee stappen. Bij de ontbinding beslist de algemene vergadering dat de BV stopt. Bij de vereffening worden de schulden betaald en gaat wat overblijft naar de aandeelhouders. Omdat de ontbinding een statutenwijziging is, gebeurt ze bij de notaris. De voorbereiding is altijd dezelfde:
- Het bestuur schrijft een verslag met het voorstel tot ontbinding.
- Daarbij hoort een staat van activa en passiva, hoogstens drie maanden oud.
- Een bedrijfsrevisor of gecertificeerd accountant controleert die staat en brengt verslag uit.
Ontbinding en vereffening in één akte. Voor de meeste managementvennootschappen is dit de vlotste weg. De voorwaarden: er wordt geen vereffenaar benoemd, alle schulden zijn betaald of het geld ervoor is geconsigneerd, en de aandeelhouders beslissen eenparig. Een schuldeiser die nog niet betaald is, kan schriftelijk akkoord gaan. De aandeelhouders nemen het overschot zelf terug.
Een gewone vereffening. Zijn er nog schulden of lopende zaken, dan benoemt de algemene vergadering een vereffenaar. Die betaalt de schuldeisers en rapporteert in de zevende en de dertiende maand aan de griffie. Kan niet iedereen betaald worden, dan moet de rechtbank de vereffenaar bevestigen. Zo'n vereffening duurt maanden en kost meer.
Na de sluiting bewaar je de boeken op een plaats die in de publicatie staat. Het vennootschapsrecht vraagt minstens vijf jaar, het boekhoudrecht zeven jaar en de fiscus tien jaar. Ga dus uit van tien jaar. Een voordeel van de ontbinding: vanaf het jaar waarin ze in het Staatsblad verschijnt, betaal je geen vennootschapsbijdrage meer.
WVV, art. 2:71, 2:80, 2:84, 2:96 en 2:102Notaris.be: stoppen met ondernemenBewaartermijn: 7 of 10 jaar
Je wagen, je laptop en de laatste btw-aangifte
Vóór de BV verdwijnt, moet alles wat ze bezit een bestemming krijgen. Voor een bedrijfswagen of een laptop zijn er drie wegen:
- Verkopen aan een derde. De opbrengst komt in de BV en telt mee in de vereffening.
- Zelf overkopen. Doe dat aan de marktwaarde. Betaal je minder, dan is het verschil een voordeel dat belast wordt.
- In natura uitkeren. Dan telt de marktwaarde mee in je liquidatiesaldo. De meerwaarde boven de boekwaarde is belast in de BV.
Voor de btw dien je de stopzetting in met formulier 604C via e604, en daarna een laatste aangifte. Goederen waarop je btw aftrok en die je bij de stopzetting houdt, kunnen btw kosten. Laat je boekhouder dat vooraf berekenen. Zeg ook je Peppol-pakket en je abonnementen op. De bankrekening sluit je als laatste.
WIB 92, art. 208FOD Financiën over e604
Wat je netto overhoudt bij de vereffening
Wat de aandeelhouders bij de vereffening krijgen, heet het liquidatiesaldo. Het deel tot je fiscaal gestorte inbreng krijg je belastingvrij terug. Wat erboven ligt, is een liquidatiebonus. Daarop houdt de BV 30% roerende voorheffing in. Er zijn twee uitzonderingen die je moet kennen:
- Liquidatiereserve: reserves die je eerder als liquidatiereserve aanlegde, betaalden toen al 10%. Bij de vereffening komt er niets bij. Sinds 1 juli 2026 geldt wel een antimisbruikregel. Word je binnen drie jaar bedrijfsleider van een vennootschap met dezelfde of een gelijkaardige activiteit, dan wordt die uitkering alsnog belast als dividend. Tenzij je aantoont dat je vooral om andere redenen stopte, zoals een overstap naar loondienst. Dat wordt geval per geval beoordeeld.
- VVPR-bis: het verlaagde tarief van 18% geldt niet voor een liquidatiebonus. Het geldt wel voor een gewoon dividend dat de BV uitkeert vóór de ontbinding, als de voorwaarden vervuld zijn.
Hoe beide stelsels werken, lees je in wat je bij de oprichting beslist voor je dividend.
WIB 92, art. 269WIB 92, art. 209WIB 92, art. 21KPMG over de programmawet van 2026Baker Tilly over de antimisbruikregel
Rekenvoorbeeld: Ward stopt en gaat in loondienst
Ward richtte in 2021 een BV op met €2.000 inbreng in geld. Eind 2026 stopt hij als IT-consultant en wordt hij werknemer. In zijn BV staat €30.000 op de liquidatiereserve. Daarnaast heeft hij €60.000 gewone reserves. Hij vergelijkt twee routes.
| Wat | Alles via de vereffening | Eerst een dividend, dan vereffenen |
|---|---|---|
| Inbreng terug | €2.000, vrij | €2.000, vrij |
| Liquidatiereserve | €30.000, geen voorheffing | €30.000, geen voorheffing |
| Gewone reserves van €60.000 | 30%: €18.000 | 18% VVPR-bis: €10.800 |
| Netto voor Ward | €74.000 | €81.200 |
Fictief voorbeeld, tarieven 2026. Wards aandelen voldoen aan de VVPR-bis-voorwaarden en de winstverdeling over boekjaar 2026 valt ruim na de wachttijd. De BV doorstaat de uitkeringstests. Kosten van de vereffening en de vennootschapsbelasting over het laatste jaar zijn niet meegerekend. Ward wordt binnen drie jaar geen bedrijfsleider van een gelijkaardige vennootschap.
Het verschil is €7.200. Het zit alleen in de volgorde: het dividend gaat uit vóór de ontbinding, terwijl de BV nog actief is. Begin daarom een jaar vooraf met je boekhouder te plannen, niet pas bij de notaris.
Slapen of ontbinden: wat past bij jou?
| Je situatie | Slapen | Ontbinden |
|---|---|---|
| Je verwacht binnen enkele maanden een nieuwe opdracht | Past meestal | Dubbele kosten als je later opnieuw opricht |
| Je gaat definitief in loondienst | Je blijft jaarlijks betalen voor een lege BV | Past meestal |
| Je hebt geen andere job en geen inkomen | Minimumbijdragen van €890,42 per kwartaal blijven | Na de stopzetting meld je aan je sociaal verzekeringsfonds dat je stopt |
| Er zitten veel reserves in je BV | Tijd om ze gespreid uit te keren | 30% op de liquidatiebonus, tenzij je vooraf plant |
| Je BV heeft nog schulden of geschillen | Die blijven bestaan | Geen akte in één keer: een vereffenaar is nodig |
Twijfel je, dan is slapen omkeerbaar en ontbinden niet. Spreek wel een termijn af met jezelf, bijvoorbeeld één jaar.
Later opnieuw starten met een nieuwe BV
Na een ontbinding kun je altijd een nieuwe BV oprichten. De startersregels gelden dan niet altijd opnieuw. Voor de vrijstelling van de vennootschapsbijdrage mag je in de 40 kwartalen vóór de oprichting hoogstens 12 kwartalen zelfstandige geweest zijn. Na enkele jaren als bedrijfsleider haal je dat meestal niet. En binnen drie jaar na een uitkering van je liquidatiereserve speelt de antimisbruikregel. Laat dat dus nakijken voor je opnieuw start.
RSVZ over de vrijstelling voor starters
Wat BVdirect wel en niet doet
BVdirect richt BV's op. Een ontbinding of vereffening regelen we niet: dat doen je boekhouder en een notaris. Start je later opnieuw, dan kan dat wel via ons. Een nieuwe standaard-BV met inbreng in geld kost €1.999 exclusief btw, notaris inbegrepen, met online ondertekening. In een gratis startgesprek van 30 minuten bekijkt Jean met je welke startersregels voor jou nog gelden. Heb je geen boekhouder meer, dan kan Jean je doorverwijzen.
Veelgestelde vragen
Hoe lang mag een BV slapen?
Er is geen wettelijke termijn. Zolang je de jaarrekening neerlegt en je aangiften indient, mag je BV blijven bestaan zonder activiteit.
Moet ik als bestuurder van een slapende BV sociale bijdragen betalen?
In principe wel, want een bestuurder wordt vermoed zelfstandige te zijn. Heb je een job van minstens halftijds, dan ben je in bijberoep en betaal je onder €1.922,16 inkomen niets (2026). Een mandaat dat in rechte en in feite kosteloos is, weerlegt het vermoeden.
Kan ik zelf mijn BV ontbinden zonder notaris?
Nee. De ontbinding van een BV vraagt een statutenwijziging, en die gebeurt bij authentieke akte. Ook bij een ontbinding en vereffening in één akte heb je een notaris en een verslag van een revisor of gecertificeerd accountant nodig.
Geldt VVPR-bis voor mijn liquidatiesaldo?
Nee. Het verlaagde tarief geldt niet voor een liquidatiebonus. Wil je VVPR-bis gebruiken, dan keert de BV vóór de ontbinding een gewoon dividend uit, als de voorwaarden en de uitkeringstests dat toelaten.
Wat gebeurt er als ik mijn jaarrekening niet meer neerleg?
De rechtbank kan je BV ontbinden, al na één ontbrekende jaarrekening. Na drie boekjaren haalt de KBO je BV ook door.