Reserves in je BV: beleg je ze in de BV of eerst privé?
Je BV heeft meer geld op de bank dan ze nodig heeft. Laat je het in de BV renderen, of haal je het eerst naar huis? De belasting valt telkens op een ander moment. Zo leg je de twee routes naast elkaar.
Beleggen in je BV
- Rendement: 20% of 25%
- Later 18% of 30% bij uitkering
- Let op de 50%-grens
Eerst privé
- Nu 18% of 30% bij uitkering
- Meerwaarde: 10%
- Boven €10.000 per jaar
Dat hangt vooral af van wat het uitkeren je vandaag kost. Kan je de reserves aan 18% uitkeren, via VVPR-bis of een liquidatiereserve, dan houd je bij privé beleggen op lange termijn meestal meer over. Kost uitkeren nu nog 30%, of heeft je BV het geld zelf nog nodig, dan kan beleggen in de BV logischer zijn. Let dan op één valkuil: een grote aandelenportefeuille kan je BV het tarief van 20% vennootschapsbelasting kosten.
In het kort
- In je BV wordt het rendement belast aan 20% of 25% vennootschapsbelasting. Bij de uitkering volgt nog eens 18% of 30%.
- Privé betaal je eerst 18% of 30% om het geld uit je BV te halen. Op je meerwaarden betaal je daarna 10%, boven een vrijstelling van €10.000 per jaar.
- Bezit je BV aandelen voor meer dan de helft van haar gestort kapitaal en belaste reserves, dan verliest ze het verlaagde tarief van 20%.
Dit artikel gaat over de fiscale kant. Het is geen persoonlijk beleggingsadvies. Welke belegging bij jou past, bespreek je met een adviseur die daarvoor een vergunning heeft van de FSMA. Op de website van de FSMA kun je nagaan of een aanbieder vergund is.
De afweging: twee keer belast, maar in een andere volgorde
Winst die in je BV blijft, is pas één keer belast: met 20% of 25% vennootschapsbelasting. Wil je dat geld privé gebruiken, dan volgt een tweede heffing bij de uitkering:
- 30% roerende voorheffing op een gewoon dividend
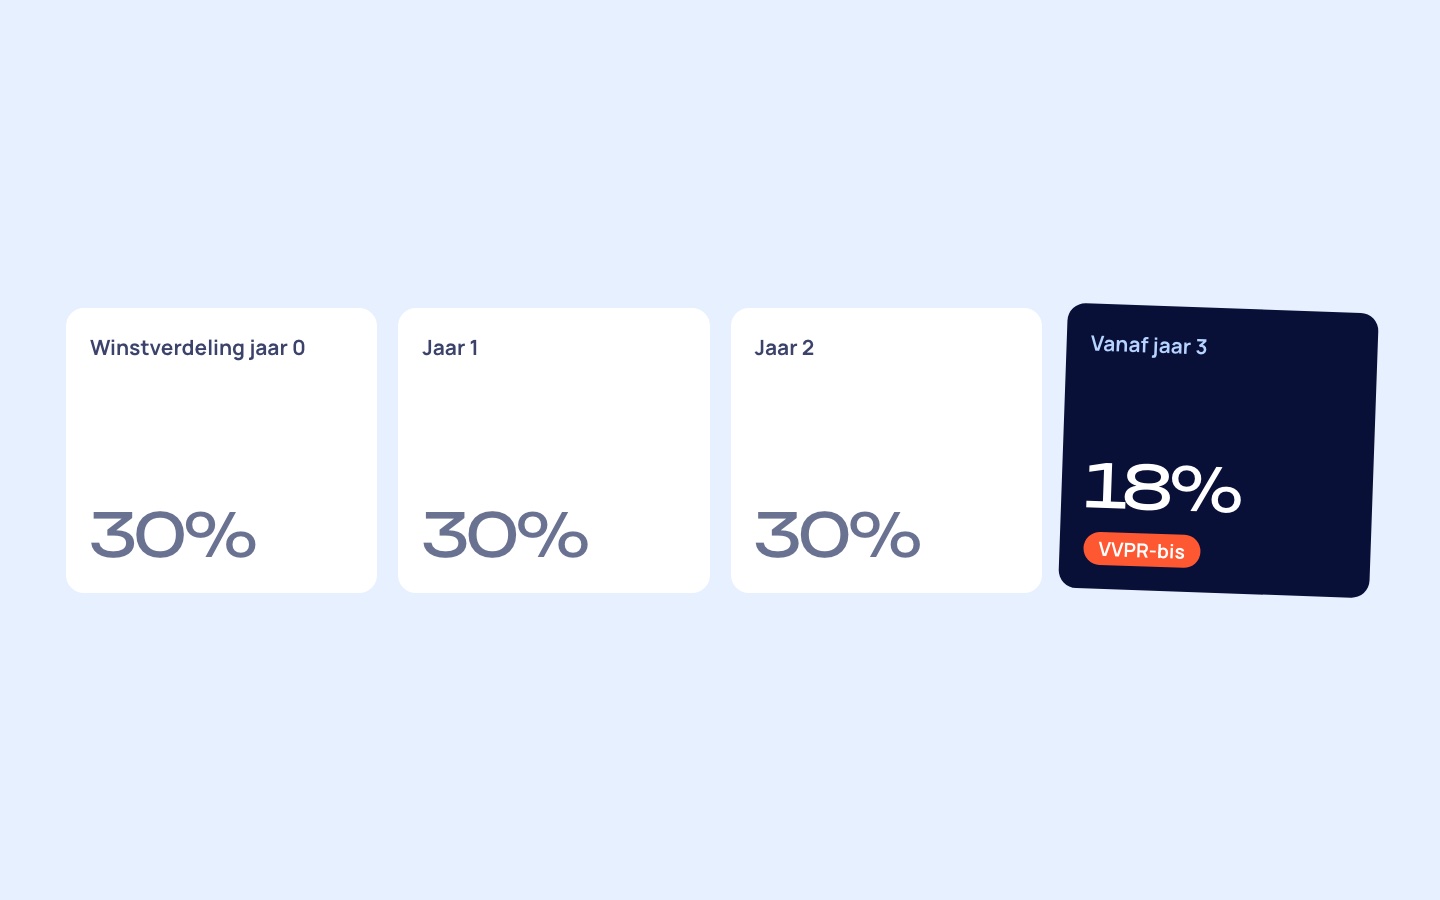
- 18% met VVPR-bis, vanaf de winstverdeling over het derde boekjaar na het boekjaar van je inbreng in geld
- 18% in totaal met een liquidatiereserve: 10% bij de aanleg, en 9,8% bij een uitkering na drie jaar
Beleg je in je BV, dan schuif je die tweede heffing op. Je belegt met meer geld, maar het rendement wordt in de BV opnieuw belast, en later betaal je toch nog bij de uitkering. Beleg je privé, dan betaal je de uitkering nu en beleg je met minder geld. Op het rendement betaal je dan alleen nog privébelastingen. Lees hoe VVPR-bis en de liquidatiereserve werken.
Wat je BV betaalt op haar beleggingen
Voor je BV is beleggingsopbrengst gewone winst. Ze betaalt er vennootschapsbelasting op, aan hetzelfde tarief als op de rest van haar winst.
| Opbrengst | Belasting in je BV |
|---|---|
| Interest van een termijnrekening of obligatie | Belast als winst. De roerende voorheffing die de bank inhoudt, verrekent je BV in de regel met haar vennootschapsbelasting. |
| Dividenden van aandelen of fondsen | Belast als winst. Vrijgesteld via de DBI-aftrek alleen bij een deelneming van minstens 10% of €2,5 miljoen, die je BV al een jaar bezit. Bij een gewone portefeuille is dat zelden zo. |
| Meerwaarde bij de verkoop van aandelen of een fonds | Belast als winst, behalve als de voorwaarden van de DBI-aftrek vervuld zijn. |
| Minderwaarde op aandelen | In de regel niet aftrekbaar. |
Een fonds dat zijn opbrengst niet uitkeert, een zogenaamd kapitaliserend fonds, stelt de belasting uit tot de verkoop. Voor DBI-beveks bestaan aparte regels. Daar mag je BV de roerende voorheffing sinds aanslagjaar 2026 alleen verrekenen als ze een bedrijfsleider een minimale bezoldiging betaalt. Laat zo'n product door je boekhouder nakijken voor je instapt.
Art. 202 WIB 92: de DBI-aftrekArt. 192 WIB 92: meerwaarden op aandelenBaker Tilly over DBI-beveks
De valkuil: je verlaagde tarief van 20%
Een kleine vennootschap betaalt 20% op de eerste €100.000 winst, als ze aan de voorwaarden voldoet. Eén van die voorwaarden gaat over beleggingen. Bezit je BV aandelen waarvan de waarde in de balans op het einde van het boekjaar meer bedraagt dan 50% van haar gestort kapitaal, belaste reserves en geboekte meerwaarden, dan valt ze terug op 25%. Dat geldt dan voor al haar winst, ook voor de winst uit je eigen werk.
- Telt mee: rechtstreekse aandelen, en deelbewijzen van een bevek. Veel ETF's zijn juridisch zo'n vennootschap.
- Telt niet mee: een termijnrekening en obligaties.
- Telt deels mee: een fonds zonder rechtspersoonlijkheid, volgens de gangbare lezing voor het deel dat in aandelen belegt.
- Uitzondering: een deelneming van minstens 75% in een andere vennootschap telt niet mee.
Wat dat kost, is eenvoudig te rekenen. Maakt je BV €60.000 winst, dan betaalt ze aan 25% €3.000 meer dan aan 20%. Elk jaar opnieuw, zolang de grens overschreden is. Bekijk met je boekhouder hoe en wanneer de toets precies gebeurt voor jouw BV.
De uitsluiting voor “beleggingsvennootschappen” in dezelfde wet geldt voor gereglementeerde fondsen, zoals een bevek zelf. Een gewone BV die belegt, valt daar niet onder.
Art. 215 WIB 92: het verlaagd tarief
Wat je privé betaalt
Sinds 1 januari 2026 is een meerwaarde op financiële activa ook privé belast. Het tarief is 10%, met een vrijstelling van €10.000 per jaar. Gebruik je de vrijstelling niet, dan schuift een deel ervan door: tot €1.000 per jaar, met een maximum van €5.000 over vijf jaar. Meerwaarden die vóór 2026 zijn opgebouwd, blijven vrijgesteld. Lees meer over de meerwaardebelasting.
- Inhouding door je bank. Sinds 1 juni 2026 houdt een Belgische bank de belasting in bij de verkoop, tenzij je kiest om alles zelf aan te geven. De vrijstelling vraag je terug via je aangifte.
- Minderwaarden verreken je alleen met meerwaarden van dezelfde soort, in hetzelfde jaar.
- Dividenden en interest blijven in de regel belast met 30% roerende voorheffing.
Voor grote portefeuilles is er ook de effectentaks. Heeft een effectenrekening een gemiddelde waarde van meer dan €1 miljoen, dan betaal je 0,30% per jaar. Dat geldt voor referentieperiodes die eindigen vanaf 1 juni 2026. Vroeger was het 0,15%. Die taks geldt voor rekeningen van personen én van vennootschappen.
KPMG over de meerwaardebelastingKPMG over de programmawet: effectentaksWikifin over de effectentaks
Rekenvoorbeeld: €50.000 voor Yasmine
De BV van Yasmine heeft €50.000 winst na vennootschapsbelasting op de bank staan. Ze wil die tien jaar laten renderen. Ze vergelijkt drie routes, telkens met hetzelfde fonds dat zijn opbrengst niet uitkeert.
| Route | Start | Belasting op het rendement | Netto na tien jaar |
|---|---|---|---|
| Beleggen in de BV, daarna uitkeren aan 18% | €50.000 | €7.861 (25%) of €6.289 (20%) in de BV | €60.339 tot €61.628 |
| Nu uitkeren aan 18%, privé beleggen | €41.000 | €1.578 meerwaardebelasting | €65.206 |
| Nu uitkeren aan 30%, privé beleggen | €35.000 | €1.201 meerwaardebelasting | €55.810 |
Fictief en vereenvoudigd voorbeeld, regels van 2026. Het rendement van 5% per jaar is een aanname, geen belofte: een belegging kan ook verlies opleveren. Zonder kosten, beurstaks of effectentaks. In de BV: meerwaarde belast bij de verkoop, aan 25% als de 50%-grens overschreden is, anders 20%, en daarna uitgekeerd aan 18%. 18% via VVPR-bis. Privé: 10% boven €10.000, zonder overgedragen vrijstelling of andere meerwaarden.
Kan Yasmine nu al aan 18% uitkeren, dan houdt ze privé €3.600 tot €4.900 meer over. Moet ze nu nog 30% betalen, dan is het omgekeerd. Wachten in de BV tot het tarief van 18% levert dan €4.500 tot €5.800 meer op. Hoe hoger het rendement en hoe langer de looptijd, hoe groter die verschillen worden.
Een denkkader voor je beslissing
| Je situatie | Wat de fiscaliteit meestal zegt |
|---|---|
| Je BV heeft het geld binnen een paar jaar zelf nodig, als buffer of voor een investering | Fiscaal ligt in de BV laten meestal voor de hand. Een termijnrekening telt niet mee voor de 50%-grens. |
| Uitkeren kost je nu nog 30% | Wachten in de BV tot je aan 18% kunt uitkeren, levert vaak meer op. Bewaak de 50%-grens. |
| Je kunt aan 18% uitkeren en belegt voor de lange termijn | Privé beleggen levert in ons voorbeeld meer op. |
| Je reserves zijn klein tegenover je beleggingen in aandelen | Reken eerst uit wat het verlies van het 20%-tarief kost. |
| Je portefeuille gaat boven €1 miljoen | Houd rekening met 0,30% effectentaks, in de BV en privé. |
Er zijn ook andere redenen dan belasting. Geld in je BV hoort bij de BV: bij een faillissement of een geschil zijn het middelen van de vennootschap. Privé heb je het vrij ter beschikking. Weeg dat mee af.
En de tax shelter?
Met de tax shelter steunt je BV een erkende film, podiumproductie of videogame. In ruil krijgt ze een vrijstelling van 421% van het gestorte bedrag. Die vrijstelling is beperkt tot 50% van de belastbare gereserveerde winst, met een maximum van €1 miljoen per jaar. De producent mag daarbovenop een vergoeding betalen, tot de Euribor op twaalf maanden plus 4,5%, voor hoogstens 18 maanden.
- Aan 25% bespaart je BV 105,25% van het gestorte bedrag aan belasting. Met de vergoeding erbij levert het netto iets op.
- Aan 20% bespaart ze maar 84,2%. Dan verliest je BV geld, tenzij de vergoeding het verschil goedmaakt.
- Het risico: de vrijstelling wordt pas definitief met een tax-shelterattest van de FOD Financiën. Dat komt uiterlijk op 31 december van het vierde jaar na de ondertekening. Komt dat er niet, dan wordt de winst alsnog belast.
Voor een kleine BV die aan 20% belast wordt, is de tax shelter dus zelden interessant. Laat een concreet voorstel nakijken door je boekhouder.
Art. 194ter WIB 92: de tax shelter
Wat BVdirect wel en niet doet
BVdirect richt je BV op. Beleggingsadvies geven we niet. Voor de keuze van een belegging ga je naar een adviseur met een FSMA-vergunning. Voor de fiscale kant, zoals de 50%-grens en het moment van uitkeren, is je boekhouder het aanspreekpunt. Heb je nog geen boekhouder, dan kan Jean je doorverwijzen.
Bij de oprichting beslis je wel al iets wat hier meespeelt. Een inbreng in geld kan recht geven op VVPR-bis. De lengte van je eerste boekjaar bepaalt mee wanneer het tarief van 18% begint. Dat bespreken we in het gratis startgesprek van 30 minuten. De oprichting kost €1.999 exclusief btw, notaris inbegrepen.
Veelgestelde vragen
Betaalt mijn BV meerwaardebelasting op haar beleggingen?
Nee, de meerwaardebelasting van 10% geldt voor particulieren. Je BV betaalt op een meerwaarde gewoon vennootschapsbelasting, aan 20% of 25%, tenzij de voorwaarden van de DBI-aftrek vervuld zijn.
Telt een ETF mee voor de 50%-grens?
Dat hangt af van de juridische vorm. Veel ETF's zijn vennootschappen, zoals een bevek, en tellen dan volledig mee. Volgens de gangbare lezing telt een fonds zonder rechtspersoonlijkheid alleen mee voor het deel dat in aandelen belegt. Een officiële bevestiging is er niet. Vraag het na bij je bank of boekhouder.
Mag ik het geld van een liquidatiereserve intussen beleggen?
Ja. De liquidatiereserve is een boekhoudkundige reserve, geen geblokkeerde rekening. Het geld mag intussen in de BV renderen. De opbrengst is wel gewone winst van de BV.
Is een termijnrekening in mijn BV veilig voor het 20%-tarief?
Een termijnrekening is geen aandeel en telt dus niet mee voor de 50%-grens. De interest is wel gewone winst, belast aan het tarief van je BV.
Kan BVdirect me zeggen waarin ik moet beleggen?
Nee. Dat is beleggingsadvies, en daarvoor heb je een adviseur met een FSMA-vergunning nodig. Wij helpen je met de oprichting van je BV.