Bedrijfswagen via je BV: wat kost hij in 2026 en 2027?
Een wagen via je BV lijkt vanzelfsprekend. Sinds 2026 hangt het antwoord sterk af van wat je rijdt en wanneer je bestelt. Zo reken je uit wat hij je echt kost.
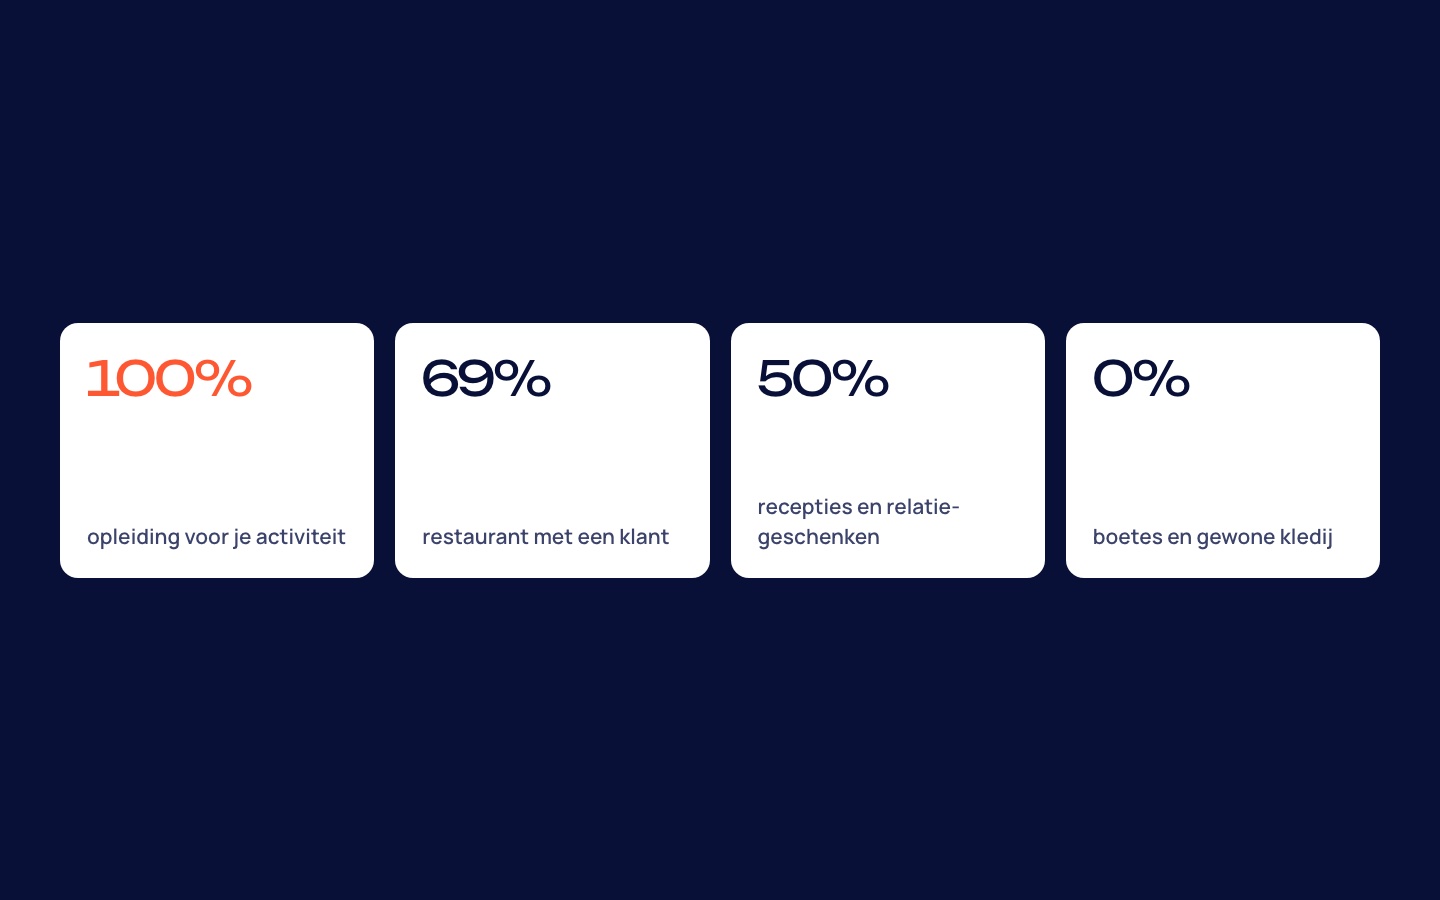
- Elektrisch, besteld in 2026100%
- Elektrisch, besteld in 202795%
- Fossiel of plug-in hybride, besteld vanaf 20260%aftrek
- Voordeel alle aard, minimum 2026€1.690
Een elektrische wagen kan fiscaal nog goed via je BV. Bestelt je BV hem in 2026, dan is hij 100% aftrekbaar. Bij een bestelling in 2027 is dat 95%. Een benzine- of dieselwagen of een plug-in hybride die je BV vanaf 2026 bestelde, is niet meer aftrekbaar. Rijd je de wagen ook privé, dan word je belast op een voordeel alle aard. Dat voordeel telt sinds 2026 mee voor een nieuwe 20%-grens.
In het kort
- De aftrek hangt af van het type wagen en de datum van de bestelbon of het leasecontract. Bij een elektrische wagen blijft dat percentage gelden zolang je BV hem heeft.
- Voor privégebruik betaal je belasting en sociale bijdragen op een voordeel alle aard. Voor een elektrische wagen is dat minstens €1.690 per jaar (2026).
- Een fossiele wagen rijd je soms voordeliger privé, met een kilometervergoeding van je BV voor je zakelijke ritten.
Hoeveel mag je BV aftrekken?
Voor de vennootschapsbelasting tellen twee dingen: hoe de wagen rijdt en wanneer je BV hem bestelde. Bij leasing of renting telt de datum van het contract. Het percentage geldt voor alle kosten van de wagen: afschrijving of huur, onderhoud, verzekering en energie.
| Wagen | Aftrek in de vennootschapsbelasting |
|---|---|
| Elektrisch, besteld in 2026 | 100%, ook in de latere jaren |
| Elektrisch, besteld vanaf 2027 | 95% in 2027, daarna lager per besteljaar, tot 67,5% vanaf 2031 |
| Fossiel of plug-in hybride, besteld vanaf 1 januari 2026 | 0% |
| Fossiel of plug-in hybride, besteld tussen 1 juli 2023 en eind 2025 | hoogstens 50% voor kosten in 2026, hoogstens 25% in 2027, 0% vanaf 2028 |
| Fossiel of plug-in hybride, besteld vóór 1 juli 2023 | De oude formule op basis van de CO2-uitstoot: tussen 50% en 100% (40% vanaf 200 g/km) |
De soepelere regeling voor plug-in hybrides die je soms in het nieuws ziet, geldt alleen voor zelfstandigen met een eenmanszaak. Voor een BV verandert ze niets. Bekijk het percentage per besteljaar voor elektrische wagens.
Jubel: autofiscaliteit in de vennootschapsbelasting, 2026Unizo over de aftrek van bedrijfswagensAyvens: versoepeling voor plug-in hybrides alleen voor zelfstandigen
Privé rijden: het voordeel alle aard
Mag je de wagen van je BV ook privé gebruiken, dan krijg je een voordeel alle aard. Dat bedrag komt bij je bezoldiging. Je betaalt er personenbelasting en sociale bijdragen op. De formule in 2026:
cataloguswaarde × leeftijdscoëfficiënt × 6/7 × CO2-percentage
- Cataloguswaarde: de prijs van de nieuwe wagen met opties en btw, zonder kortingen.
- Leeftijdscoëfficiënt: 100% in het eerste jaar, daarna 6% minder per verstreken jaar sinds de eerste inschrijving, tot 70%.
- CO2-percentage: 5,5% bij de referentie-uitstoot van 70 g/km voor benzine en 58 g/km voor diesel. Per gram meer of minder komt er 0,1% bij of af, tussen 4% en 18%. Een elektrische wagen krijgt 4%.
- Minimum: €1.690 per jaar.
Een elektrische wagen met een cataloguswaarde van €54.450 geeft zo een voordeel van €1.867 in het eerste jaar. Een benzinewagen met dezelfde prijs en 130 g/km komt op €5.367.
Ook je BV voelt het voordeel. Ze telt 17% ervan bij haar belastbare winst, of 40% als ze de brandstof voor je privéritten betaalt.
Securex: het voordeel alle aard in 2026Febelgra: leeftijdscoëfficiënten 2026Art. 198 WIB 92: 17% en 40%
De solidariteitsbijdrage voor bedrijfswagens betaalt een werkgever voor wagens van zijn werknemers. Gebruikt alleen jij als zelfstandige bedrijfsleider de wagen privé, dan is ze niet verschuldigd. Rijdt ook een werknemer van je BV er privé mee, bijvoorbeeld je partner die er in dienst is, dan wel.
RSZ: solidariteitsbijdrage voor bedrijfsvoertuigen
De 20%-regel: hoeveel bezoldiging heb je nodig?
Vanaf aanslagjaar 2027 (bij een boekjaar gelijk aan het kalenderjaar: al voor 2026) mogen de forfaitaire voordelen alle aard van je bedrijfsleiders samen hoogstens 20% van hun bezoldiging zijn. Dat geldt ook voor een startende BV. Het voordeel zelf telt mee in die bezoldiging. Je totale bezoldiging moet dus minstens vijf keer je voordelen bedragen. Anders verliest je BV het verlaagde tarief van 20% vennootschapsbelasting. Gaat het hoger, dan betaalt je BV 25% op haar hele winst. Dat kan tot ongeveer €5.000 per jaar kosten, ook bij een kleine overschrijding.
| Wagen, eerste jaar | Voordeel alle aard | Minimale bezoldiging, voordeel inbegrepen |
|---|---|---|
| Elektrisch, €54.450 | €1.867 | €9.334 |
| Benzine, €54.450, 130 g/km | €5.367 | €26.836 |
| Diesel, €90.000, 18% | €13.886 | €69.429 |
Ook je laptop, gsm en internet tellen mee. Haal je in de startjaren weinig loon uit je BV, dan kan een dure wagen je het lage tarief kosten. Lees hoe je je bezoldiging bepaalt.
Partena Professional: de nieuwe 20%-regelSecurex over de 20%-grens
Btw: volgens het beroepsgebruik, hoogstens 50%
Op een personenwagen trekt je BV de btw af volgens het beroepsmatige gebruik, met een maximum van 50%. Dat gebruik moet ze kunnen aantonen. Je boekhouder kiest daarvoor een van drie methodes. De eerste is een rittenadministratie. De tweede is een vaste formule met je woon-werkafstand plus 6.000 km privé. De derde is een forfait van 35%, dat vier jaar vastligt.
Baker Tilly: btw-aftrek bij gemengd gebruik
Kopen, leasen of zelf blijven rijden
Fiscaal maakt de vorm weinig uit. Kopen, financieren, leasen of renten: het aftrekpercentage volgt het type wagen en de datum van de bestelbon of het contract. Het verschil zit in je cashflow, in wat een all-in contract dekt en in wat er op het einde met de wagen gebeurt. Welke formule bij jou past, bespreek je met je boekhouder.
Je kunt ook je eigen wagen blijven gebruiken. Je BV betaalt je dan een kilometervergoeding voor dienstverplaatsingen. Tussen 1 juli 2026 en 30 juni 2027 aanvaardt de fiscus in de jaarlijkse regeling tot €0,4761 per kilometer als onbelaste terugbetaling. De rit van thuis naar je vaste werkplek telt niet mee. Rijd je maandenlang elke dag naar dezelfde klant, overleg dan met je boekhouder of dat nog een dienstverplaatsing is. Houd een rittenlijst bij met datum, bestemming en doel.
Securex over de kilometervergoeding
Thuis laden en een laadpaal
Plaatst je BV een laadpaal bij jou thuis, dan is de kost voor haar. Voor jou zitten de installatie en het gebruik in het voordeel alle aard van de elektrische wagen. Er komt dus geen tweede voordeel bij.
Laad je thuis op je eigen stroom, dan mag je BV die kosten terugbetalen. De laadpaal moet het verbruik in kWh meten. De fiscus aanvaardt een vast tarief per kWh dat de CREG elk kwartaal per gewest vastlegt. In het vierde kwartaal van 2026 is dat 32,25 cent in Vlaanderen. Die regeling geldt ook voor bedrijfsleiders.
Securex: wat het voordeel alle aard omvatBaker Tilly over circulaire 2026/C/86
Rekenvoorbeeld: Matthias kiest een wagen
Matthias is IT-consultant met een eigen BV. Hij keert zichzelf €51.000 per jaar uit. Hij rijdt 20.000 km per jaar, waarvan 8.000 km voor klantbezoeken. Hij twijfelt tussen een wagen via zijn BV en een eigen wagen met een kilometervergoeding. Wat kost de wagen per jaar, uitgedrukt in winst van zijn BV vóór belasting?
| Keuze | Kost per jaar, in winst vóór belasting |
|---|---|
| Elektrisch via de BV, besteld in 2027 | €12.480 |
| Dezelfde elektrische wagen privé, met kilometervergoeding | €15.210 |
| Benzine via de BV, besteld in 2026 | €19.720 |
| Dezelfde benzinewagen privé, met kilometervergoeding | €17.050 |
Fictief en vereenvoudigd voorbeeld, tarieven 2026. Wagen van €45.000 exclusief btw (catalogus €54.450), vijf jaar, restwaarde €15.000. Per jaar €2.500 onderhoud en energie (benzine €3.500) en €1.000 verzekering en taksen. Btw-aftrek 40%, vennootschapsbelasting 20%, 40% van het voordeel alle aard verworpen. Wat Matthias privé extra nodig heeft, haalt hij als dividend aan 18% (VVPR-bis, vanaf de winstverdeling over het derde boekjaar na het boekjaar van de inbreng). Gemeentebelasting 7%, beheerskosten 3,5%.
De elektrische wagen via de BV kost Matthias ongeveer €2.700 per jaar minder dan dezelfde wagen privé. Bij de benzinewagen is het omgekeerd: zonder aftrek en met een hoger voordeel alle aard is privé rijden €2.670 goedkoper. Zou hij in 2026 bestellen, dan scheelt dat nog €130 per jaar.
Die uitkomst hangt af van hoe Matthias het extra privégeld uit zijn BV haalt. Haalt hij het als bezoldiging in plaats van als dividend, dan draait het om: dan is de benzinewagen via de BV ongeveer €2.300 goedkoper.
Hoe meer zakelijke kilometers, hoe kleiner het verschil. Bij 15.000 km voor klanten daalt het voordeel van de elektrische BV-wagen tot ongeveer €1.200 per jaar.
Reken je eigen bedragen naDe rekenhulp vergelijkt loondienst met je eigen BV.Wat nog komt: de Vlaamse verkeersbelasting
Op 10 juli 2026 besliste de Vlaamse Regering over een nieuwe jaarlijkse verkeersbelasting. Ze hangt af van gewicht en CO2-uitstoot en geldt voor personenwagens ingeschreven vanaf 1 januari 2027. Er komt ook een wegenvignet vanaf 1 mei 2027. Het decreet moet nog door het Vlaams Parlement. Reken er dus nog niet vast mee.
Vlaanderen.be: hervorming van de verkeersbelasting
Wanneer hoort de wagen niet in je BV?
- Je wilt een benzine-, diesel- of plug-in hybride wagen. Je BV trekt er niets meer van af, en het voordeel alle aard is hoog.
- Je keert jezelf weinig bezoldiging uit. Dan kan de 20%-regel je het lage tarief kosten.
- Je rijdt veel zakelijke kilometers met een goedkope of oudere wagen. De kilometervergoeding dekt dan een groot deel van je kosten.
- Je BV heeft de cash niet. Een wagen mag je buffer niet opsouperen in je eerste jaar.
Je wagen al in je financieel plan
Bij een oprichting via BVdirect maken we het financieel plan van je BV. Plan je een wagen, dan nemen we de kosten mee in het budget. Zo zie je vooraf wat hij van je omzet vraagt, en wat er overblijft voor je bezoldiging en je buffer.
Welke wagen, welke lease of welke verzekering je kiest, beslis je zelf. Daarover geven we geen advies. Laat je contract nakijken door je boekhouder of je makelaar. De doorlopende boekhouding zit niet in onze prijs van €1.999 exclusief btw. Lees welke andere kosten je BV mag betalen.
Veelgestelde vragen
Kan ik mijn huidige benzinewagen aan mijn BV verkopen?
Dat kan, maar de aftrek volgt de datum waarop je BV de wagen aankoopt. Koopt ze hem vanaf 2026, dan is hij niet aftrekbaar in de vennootschapsbelasting. Je betaalt wel een voordeel alle aard als je hem privé gebruikt. Laat het vooraf doorrekenen door je boekhouder.
Moet ik mijn elektrische wagen nog in 2026 bestellen?
Alleen als je hem toch nodig had. Een bestelling in 2026 geeft 100% aftrek in plaats van 95%. In het voorbeeld van Matthias is dat ongeveer €130 per jaar. Een uitzonderlijk late leverdatum kan de fiscus in vraag stellen.
Telt de leverdatum of de bestelbon?
De datum van de bestelbon bij een aankoop, en de datum van het contract bij leasing of renting. Bewaar die documenten bij je boekhouding.
Mag ik een kilometervergoeding krijgen voor de rit naar mijn klant?
Voor dienstverplaatsingen wel. De rit van thuis naar je vaste werkplek is woon-werkverkeer en valt erbuiten. Werk je lange tijd elke dag bij dezelfde klant, bespreek dan met je boekhouder hoe de fiscus dat ziet.
Kan mijn BV een plug-in hybride nog aftrekken?
Niet als ze hem vanaf 1 januari 2026 bestelde. De soepelere regeling voor plug-in hybrides geldt alleen in de personenbelasting, voor zelfstandigen met een eenmanszaak.