Aanvullend pensioen als bedrijfsleider: VAPZ, IPT en wat het fiscaal oplevert
Had je als werknemer een groepsverzekering, dan stopte die opbouw bij je vertrek. Via je BV kun je opnieuw een aanvullend pensioen opbouwen, fiscaal gunstiger dan met extra loon. Zo werken VAPZ en IPT, en zo zie je wat ze opleveren.
- 8,5%maximale VAPZ-premie van je referteinkomen
- 80%grens voor je IPT: wettelijk plus aanvullend pensioen
- 4,4%taks op een IPT-premie
- 10%eindbelasting op je pensioenleeftijd, als je actief bleef
Als bedrijfsleider heb je twee hoofdwegen voor een aanvullend pensioen. Met een VAPZ spaar je zelf bij, en trek je de premie af als sociale bijdrage. Met een individuele pensioentoezegging (IPT) betaalt je BV de premie en trekt ze die af, binnen de 80%-regel. Bij de uitkering op je pensioenleeftijd betaal je daarop meestal veel minder belasting dan op een gewone bezoldiging.
In het kort
- VAPZ in 2026: tot 8,5% van je referte-inkomen, met een maximum van €4.251,39. De premie is aftrekbaar als je je sociale bijdragen van dat jaar betaald hebt.
- IPT: je BV trekt de premie af als je pensioen niet boven 80% van je laatste normale bezoldiging uitkomt. Die bezoldiging moet regelmatig en minstens maandelijks betaald worden.
- Op een IPT-premie betaalt je BV 4,4% taks. Bij de uitkering volgt een eindbelasting van 10% tot 20%, plus een RIZIV- en solidariteitsbijdrage.
Eerst: wat je wettelijk pensioen al geeft
Als bedrijfsleider ben je zelfstandige. Via je sociale bijdragen bouw je een wettelijk pensioen op. Het bedrag hangt af van je inkomen, je loopbaanjaren en je gezinssituatie. Wie overstapt uit loondienst, houdt de rechten die hij als werknemer opbouwde. Op mypension.be zie je je eigen loopbaan en een raming van je pensioen.
Vanaf 2027 komt er een malus voor wie vervroegd met pensioen gaat zonder de loopbaanvoorwaarde. Dat geldt ook voor zelfstandigen. Lees wat er op 1 januari 2027 verandert.
Mypension.beFederale Pensioendienst over de malus
Vier formules naast elkaar
Er bestaan meer pensioenformules, maar voor een bedrijfsleider van een BV zijn er vooral twee: VAPZ en IPT. Pensioensparen kun je daarnaast privé doen. Een POZ is er alleen voor zelfstandigen zonder vennootschap.
| Formule | Wie betaalt? | Voordeel bij storting | Grens in 2026 |
|---|---|---|---|
| VAPZ | Jij, of je BV via je fiche | Aftrekbaar als sociale bijdrage in je personenbelasting | 8,5% van je referte-inkomen, hoogstens €4.251,39 |
| IPT | Je BV | Aftrekbaar in de vennootschapsbelasting | De 80%-regel |
| Pensioensparen | Jij, privé | 30% belastingvermindering, of 25% bij de hogere grens | €1.050, of €1.350 |
| POZ | Een zelfstandige zonder vennootschap | Belastingvermindering | Niet mogelijk met een BV |
Wikifin over de fiscaliteit van aanvullende pensioenenFOD Financiën over pensioensparen
VAPZ: het vrij aanvullend pensioen voor zelfstandigen
Een VAPZ is een pensioencontract dat je als zelfstandige afsluit bij een verzekeraar of een pensioenfonds. Er zijn twee varianten:
- Gewoon VAPZ: tot 8,5% van je referte-inkomen, met een maximum van €4.251,39 in 2026.
- Sociaal VAPZ: tot 9,78%, met een maximum van €4.891,60. Een deel van de premie financiert een uitkering bij ziekte of invaliditeit.
Die hogere grenzen gelden sinds de hervorming die op 12 oktober 2026 in het Staatsblad verscheen, voor heel 2026. Daarvoor was het 8,17% en €4.086,34. Wie al stortte, kan dus bijstorten. Je referte-inkomen is je netto belastbaar beroepsinkomen van drie jaar eerder, geïndexeerd. In je eerste jaren als zelfstandige gelden aparte regels.
De premie is aftrekbaar als beroepskost, op voorwaarde dat je de sociale bijdragen die dat jaar verschuldigd waren, ook betaald hebt. Op een VAPZ-premie betaal je geen premietaks. Je kunt de premie privé betalen of door je BV laten betalen. In dat laatste geval komt ze als voordeel op je fiche, en trek je ze daarna weer af. Bespreek met je boekhouder welke manier bij jou past.
Bij de uitkering wordt het kapitaal niet in één keer belast. Het wordt omgezet in een fictieve rente die tien of dertien jaar bij je andere inkomsten komt. Bleef je actief tot je wettelijke pensioenleeftijd, dan wordt maar 80% van het kapitaal zo omgezet.
Liantis over de hervorming van het VAPZWikifin over het VAPZ
IPT: je BV betaalt, binnen de 80%-regel
Met een individuele pensioentoezegging belooft je BV je een aanvullend pensioen. Ze stort de premies bij een verzekeraar. Voor je BV is de premie een beroepskost. Voor jou is ze geen belastbaar voordeel. Op elke premie betaalt je BV wel 4,4% taks.
De aftrek heeft een grens: de 80%-regel. Reken je wettelijk pensioen en al je aanvullende pensioenen om naar een jaarlijkse rente. Samen mogen ze niet meer bedragen dan 80% van je laatste normale bruto jaarbezoldiging. Daarbij tellen:
- je bezoldiging: alleen wat je BV regelmatig en minstens om de maand betaalt of toekent. Een grote eenmalige bezoldiging op het einde van het jaar telt niet mee.
- je loopbaan: de jaren die je al werkte en de jaren tot je pensioen, binnen een normale loopbaanduur.
- je wettelijk pensioen: een raming daarvan gaat eraf.
- je andere aanvullende pensioenen: ook je VAPZ en een groepsverzekering van een vroegere werkgever.
Premies boven de grens zijn niet aftrekbaar. Je verzekeraar of makelaar berekent de ruimte, en herrekent ze als je bezoldiging verandert. Een IPT kan ook jaren uit het verleden inhalen, de zogenaamde back service. Voor jaren buiten je BV tellen hoogstens tien werkelijk gewerkte jaren mee.
Art. 59 WIB 92: de 80%-regelArt. 195 WIB 92: maandelijkse bezoldigingWikifin over het pensioen van bedrijfsleiders
Aangekondigd, nog geen wet: een nieuwe 80%-regel
De federale regering wil de 80%-regel hervormen. Ze wil vooral rekening houden met de loopbaan die je al hebt opgebouwd, in plaats van met een projectie tot je pensioen. Op 13 november 2026 is daar nog geen wet over. De fiscus kijkt intussen wel strenger naar IPT's, onder meer naar een sterke loonsverhoging vlak voor een inhaalpremie.
KBC Private Banking over de nieuwe spelregelsJubel over de controles op IPT's
Wat je bij de uitkering betaalt
Je krijgt een IPT in de regel uitbetaald wanneer je met pensioen gaat. De eindbelasting op het kapitaal hangt af van je leeftijd en van de vraag of je tot dan actief bleef:
| Uitkering | Eindbelasting | Voorwaarde |
|---|---|---|
| Op 60 jaar, zonder dat je met pensioen gaat | 20% | Kapitaal uit premies van je BV, vooral bij oudere contracten |
| Op 61 jaar, zonder dat je met pensioen gaat | 18% | Idem, vooral bij oudere contracten |
| Bij je vervroegd pensioen, of vanaf 62 jaar | 16,5% | Als de 10% niet van toepassing is |
| Op je wettelijke pensioenleeftijd | 10% | Je bleef effectief actief tot die leeftijd, of tot je de voorwaarden voor een volledige loopbaan haalde |
Daarbovenop komen de gemeentebelasting, een RIZIV-bijdrage van 3,55% en een solidariteitsbijdrage van 0% tot 2%, volgens de hoogte van het kapitaal. Je verzekeraar houdt die bedragen in. De wettelijke pensioenleeftijd is nu 66 jaar.
Art. 171 WIB 92: de tarievenWikifin over de belasting bij uitkering
Rekenvoorbeeld: €5.000 premie of €5.000 extra loon?
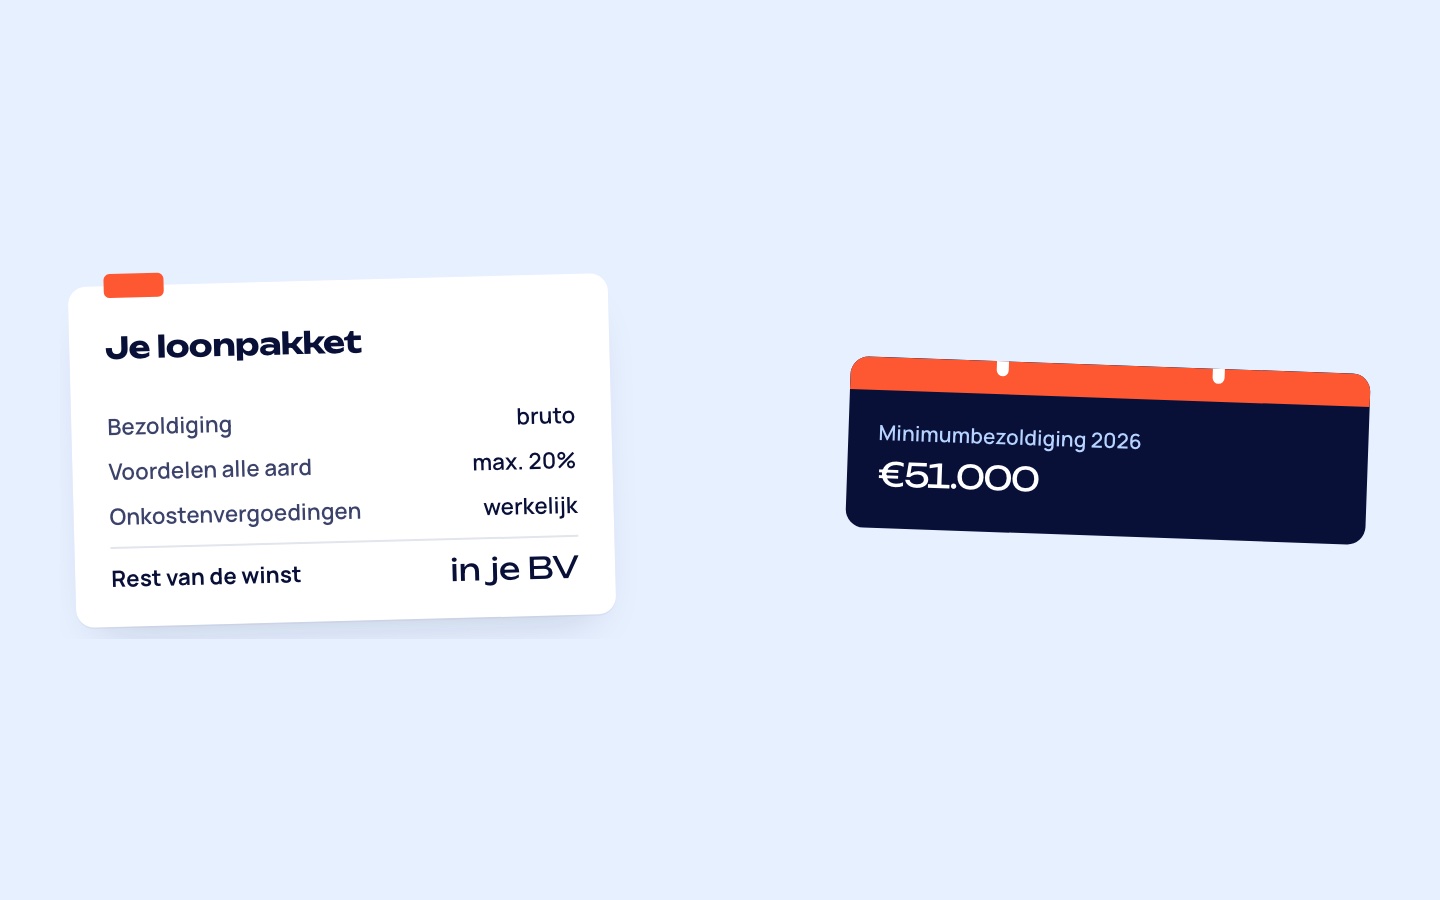
Pieter is IT-consultant. Zijn BV betaalt hem €51.000 bezoldiging per jaar, elke maand hetzelfde bedrag. Zijn makelaar berekende dat een IPT-premie van €5.000 binnen de 80%-regel past. Met de taks van 4,4% kost dat de BV €5.220. Wat houdt Pieter over als hij dat budget op een andere manier gebruikt?
| Hetzelfde budget van €5.220 | Netto voor Pieter | Wanneer |
|---|---|---|
| Extra bezoldiging | €2.307 | Meteen |
| Dividend aan 30% | €2.923 | Na de jaarrekening |
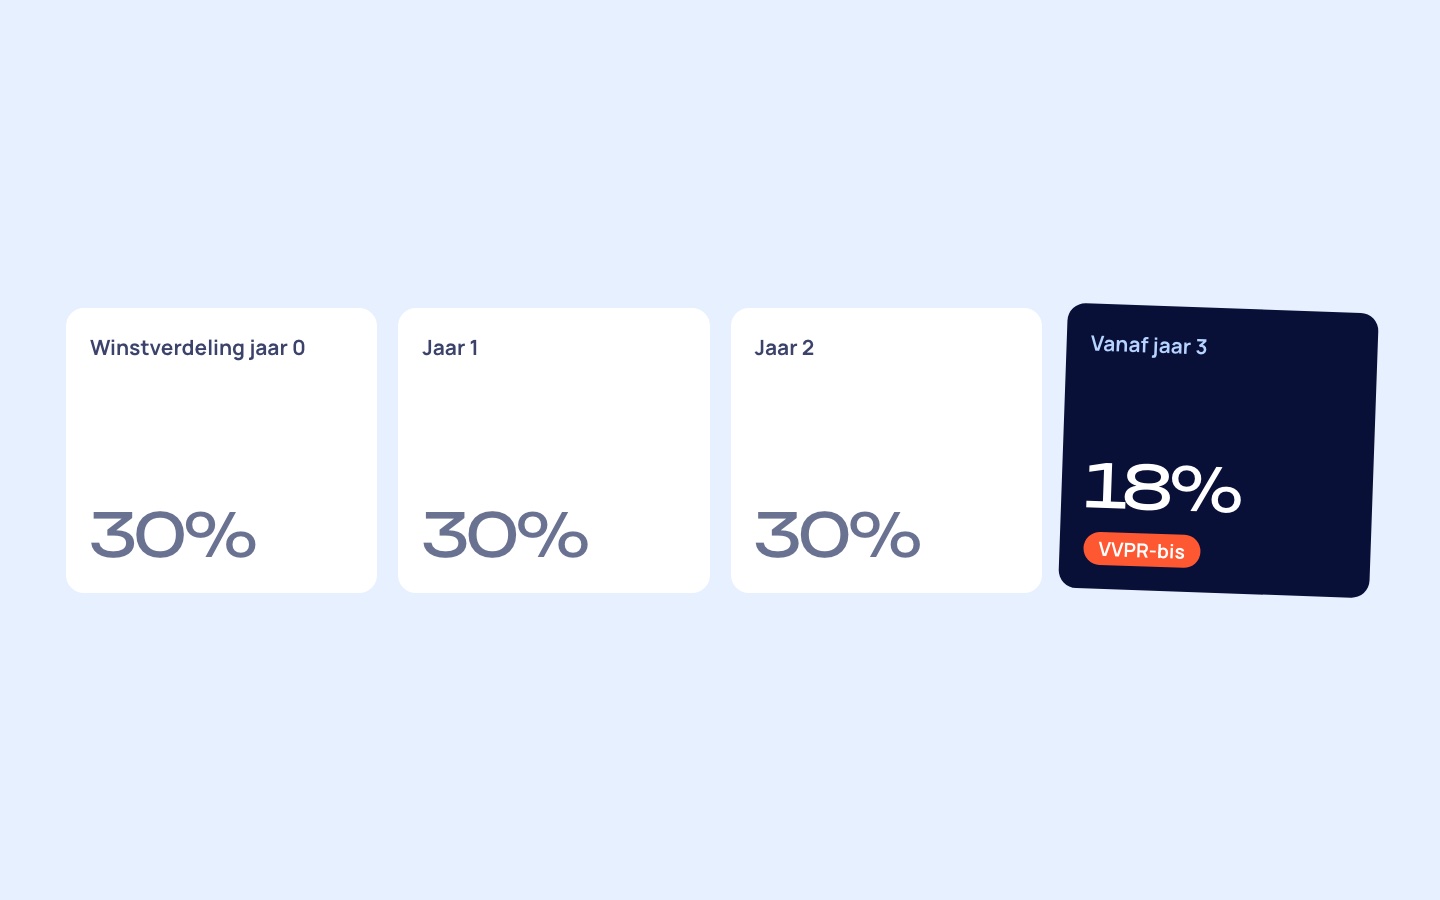
| VVPR-bis-dividend aan 18% | €3.424 | Vanaf de winstverdeling over het derde boekjaar na het boekjaar van de inbreng |
| IPT, uitgekeerd aan 16,5% | €3.889 | Bij je pensioen |
| IPT, uitgekeerd aan 10% | €4.217 | Op je wettelijke pensioenleeftijd, als je actief bleef |
Fictief en vereenvoudigd voorbeeld met de tarieven van 2026, zonder rendement op de premie. De BV betaalt 20% vennootschapsbelasting; de IPT-premie en de taks zijn aftrekbaar. Extra bezoldiging: sociale bijdragen van 20,5% plus 3,5% beheerskosten, forfaitaire beroepskosten van 3% en een marginaal tarief van 45%, met 7% gemeentebelasting. IPT: 3,55% RIZIV-bijdrage, 2% solidariteitsbijdrage en daarna de eindbelasting met 7% gemeentebelasting.
Fiscaal wint de IPT ruim. Bij 25% vennootschapsbelasting wordt het verschil met dividend groter: van hetzelfde budget blijft dan als VVPR-bis-dividend maar €3.210 over. Maar het geld zit vast tot je pensioen. Extra bezoldiging bouwt bovendien ook wettelijk pensioen en sociale rechten op. Een IPT vervangt dus geen buffer, en ook geen bezoldiging waarmee je rondkomt.
Pensioensparen en de POZ
Pensioensparen doe je privé, los van je BV. In 2026 krijg je 30% belastingvermindering op hoogstens €1.050. Kies je uitdrukkelijk de hogere grens, dan is dat 25% op hoogstens €1.350. Dat loont pas vanaf een storting van meer dan €1.260.
De POZ, de pensioenovereenkomst voor zelfstandigen, bestaat alleen voor zelfstandigen zonder vennootschap. Heb je een BV, dan is de IPT de tegenhanger.
Wanneer past een IPT (nog) niet?
- Je bezoldiging is laag of onregelmatig. Dan is de ruimte onder de 80%-regel klein. Keer je jezelf niet elke maand een bezoldiging uit, dan telt ze niet mee.
- Je buffer is nog niet op orde. Geld in een IPT kun je niet opnemen als een opdracht wegvalt.
- Je BV is net gestart. Een IPT is een vaste verbintenis. Veel starters wachten tot ze weten wat hun BV structureel verdient.
Een pensioenbudget in je financieel plan
Bij een oprichting via BVdirect maken we het financieel plan voor je BV. Daarin kun je al een budget voor je aanvullend pensioen opnemen, naast je bezoldiging en je buffer. Zo zie je vooraf of een premie past bij wat je BV realistisch verdient.
BVdirect geeft geen verzekeringsadvies. Welk contract en welke premie bij je passen, bekijk je met je boekhouder of een verzekeringsmakelaar. Heb je nog geen boekhouder, dan kan Jean je doorverwijzen. Lees hoe je je bezoldiging bepaalt.
Veelgestelde vragen
Kan ik een VAPZ en een IPT combineren?
Ja. Je VAPZ telt wel mee bij de 80%-regel van je IPT. Hoe meer je via je VAPZ opbouwt, hoe kleiner de ruimte voor je IPT.
Kan ik als starter al een IPT nemen?
Dat kan, als je BV je regelmatig en minstens maandelijks een bezoldiging betaalt. Met een lage bezoldiging is de ruimte onder de 80%-regel wel klein. Laat ze berekenen voor je een contract tekent.
Wat gebeurt er met mijn groepsverzekering van mijn vroegere werkgever?
Die reserves blijven van jou. Ze tellen mee bij de 80%-regel van een IPT. Lees welke keuze je na je vertrek maakt.
Kan ik mijn IPT vóór mijn pensioen opnemen?
In de regel niet. Het kapitaal wordt uitbetaald wanneer je met pensioen gaat. Een voorschot voor een vastgoedproject is in bepaalde gevallen wel mogelijk. Vraag de voorwaarden aan je verzekeraar.
Is een IPT altijd beter dan dividend?
Fiscaal meestal wel, maar het geld zit vast tot je pensioen. Dividend kun je vrij gebruiken. Veel bedrijfsleiders combineren beide: een IPT voor later, dividend of een liquidatiereserve voor de middellange termijn. Lees hoe dividend werkt.